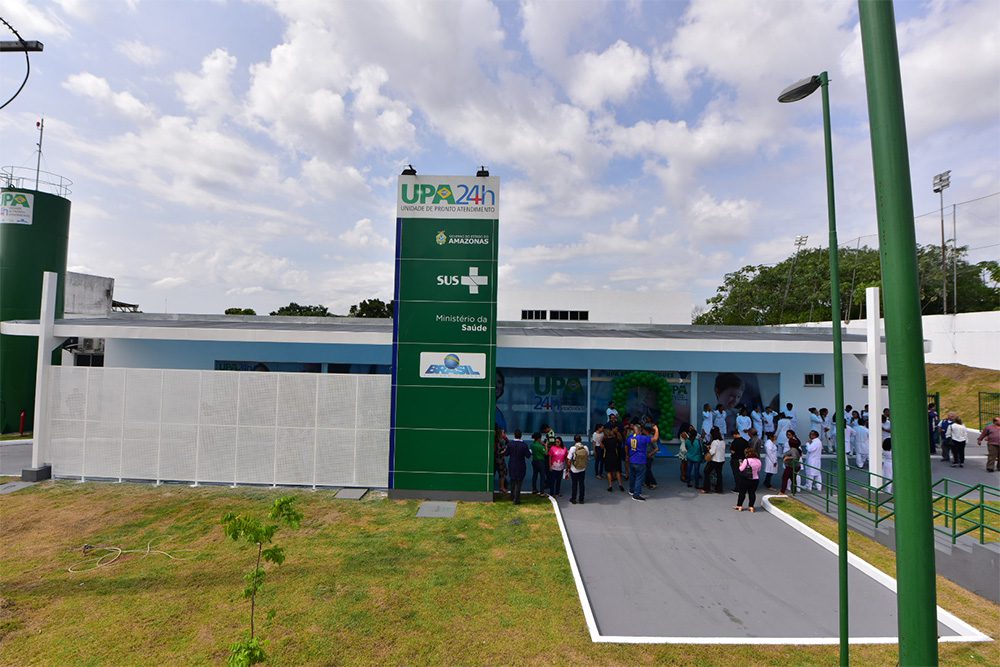
Unidade começou com 0% em indenizações em 2019 e 2020; em 2025, R$ 2,39 milhões de R$ 2,66 milhões empenhados estavam nessas rubricas
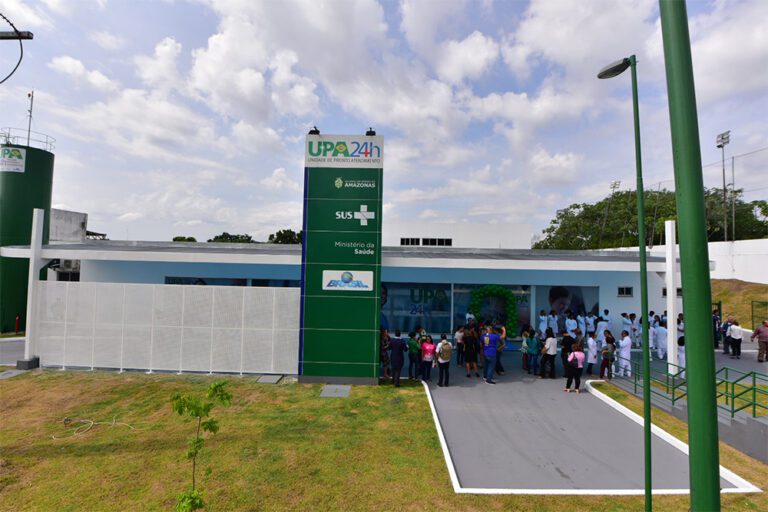
Manaus — A UPA 24h Cidade Nova começou a executar seu orçamento próprio em 2019. Naquele primeiro exercício, 0% das despesas estavam nas rubricas de indenização ou exercícios anteriores. Em 2020, o índice foi de 0% novamente. Depois, a curva mudou drasticamente de patamar: a participação das rubricas indenizatórias alcançou 34,32% em 2021; 82,40% em 2022; 62,13% em 2023; 60,25% em 2024; e atingiu o pico de 89,80% em 2025. Até agosto de 2026, o indicador parcial registra 36,59%. A UPA não nasceu dependente do modelo indenizatório, ela se tornou ao longo do tempo.
2025: nove de cada dez reais
Em 2025, a unidade empenhou um total de R$ 2.663.968,97. Desse montante, R$ 2.392.262,60 foram classificados nas naturezas de indenização e exercícios anteriores, o que representa uma participação de 89,80%. Em linguagem simples, quase nove de cada dez reais empenhados pela própria UPA seguiram por essas duas classificações. No acumulado de sete anos (2019 a agosto de 2026), a unidade empenhou R$ 13.211.044,82, sendo que R$ 8.523.640,88 passaram por rubricas indenizatórias (64,52% do total) em 257 notas. Quase dois terços da execução própria da UPA atravessaram esse caminho contábil.
Indenização não é fraude
Antes de avançar, uma trava metodológica obrigatória: pagamento por indenização ou reconhecimento de dívida pode ser perfeitamente legal. Se o Estado recebeu e comprovou um serviço, precisa pagar para evitar o enriquecimento ilícito do erário. Portanto, rubrica indenizatória não é sinônimo de desvio, serviço fictício ou fraude. A questão central é entender por que uma unidade nova passou a depender tão fortemente de um mecanismo de exceção. Como sua execução começou em 2019, ela não trazia consigo décadas de passivos históricos próprios, o que enfraquece a justificativa de “herança antiga” e exige uma explicação administrativa específica para o que mudou a partir de 2021.
84 instrumentos publicados e o hiato dos serviços essenciais
No Portal da Transparência, a UPA Cidade Nova possui 84 instrumentos publicados que somam R$ 2.280.777,99, valor que cobre apenas 17,26% de tudo o que a unidade empenhou no período. O maior contrato individual é de R$ 61 mil para manutenção predial. Ausência de contrato publicado na UG não significa ausência de cobertura em toda a rede, pois alimentação, limpeza e vigilância podem ser custeadas por contratos centralizados da Secretaria de Estado de Saúde. No entanto, a hipótese não explica por si só por que a própria UPA continuou emitindo mais de R$ 2 milhões em empenhos indenizatórios diretos em alguns anos. No conjunto dos 84 contratos da UG, nenhum é de alimentação ou vigilância, e os 12 de limpeza correspondem a dispensas de pequeno valor, carecendo de contratos continuados publicados da própria UPA para os serviços essenciais.
Maiores credores e a falta de detalhamento
O levantamento identifica como maiores credores da unidade a Unimais Atividades de Apoio à Gestão à Saúde (R$ 1.545.344,26) e a AC Gestão Empresarial (R$ 1.233.069,39), para as quais não foram localizados contratos publicados com a UG. A Tita Serviços de Apoio Administrativo possui contrato publicado de R$ 157.854,00, valor muito inferior à sua relação financeira total. Os dados não provam repasse sem contrato, mas expõem uma lacuna de rastreabilidade na base por unidade. Como os termos de ajuste de contas não estão publicados na íntegra, a base financeira indica a rubrica, mas omite o objeto exato (se alimentação ou limpeza) de cada uma das 257 notas, dado que foi objeto de pedido de acesso à informação.
O comportamento da rede afasta a fatalidade
A oscilação de 2026 para 36,59% até agosto representa um recuo importante, mas o dado parcial não autoriza decretar que o padrão foi corrigido. No SPA Joventina Dias, a taxa indenizatória piorou, subindo de 3,92% em 2019 para 75,66% em 2026. Por outro lado, o SPA São Raimundo registra 0% de indenizações desde 2023 e o Centro de Serviços Compartilhados opera em 2,25%. No bloco de cinco unidades comparadas, as despesas indenizatórias somam R$ 22.954.134,39 (30,19% da despesa). A UPA é o caso mais agudo em 2025, mas o fato de a mesma rede produzir resultados tão distantes, prova que o modelo indenizatório não é uma imposição inevitável do sistema, dependendo diretamente do planejamento e da cobertura contratual de cada gestão.
Esta reportagem não afirma que 64,52% das despesas da UPA sejam irregulares, que houve fraude, desvio, superfaturamento ou serviço fictício. Não declara que os maiores credores receberam indevidamente ou que a unidade funcionou sem qualquer suporte documental administrativo. Não assume o dado parcial de 2026 como fechamento do ano. Os documentos provam estritamente que a participação das rubricas indenizatórias saltou de 0% nos dois primeiros anos para 89,80% em 2025, acumulando R$ 8,52 milhões nessa natureza de despesa.
Perguntar não ofende
O que aconteceu na transição administrativa entre 2020 e 2022 para que a UPA Cidade Nova saltasse de 0% para 82,40% de dependência das rubricas indenizatórias? Quais serviços e contratos geraram as notas de reconhecimento de dívida? Existem instrumentos centralizados da SES cobrindo a unidade e qual a parcela de custo de cada um? À direção da UPA: quantos termos de ajuste de contas foram assinados com a Unimais e com a AC Gestão Empresarial, e sob quais justificativas técnicas? À Controladoria-Geral do Estado: a migração de zero para quase 90% de despesa indenizatória em uma unidade nova foi objeto de recomendação ou auditoria específica?
Fechamento
O padrão não veio com a UPA; foi construído ao longo do tempo. Há uma diferença enorme entre dizer que a unidade nasceu assim e dizer que ela se tornou assim, e a sequência cronológica de dados elimina a justificativa fácil da fatalidade. Não se assume a ocorrência de fraudes ou que os serviços não tenham sido prestados; a administração precisa explicar como uma estrutura nova migrou, em poucos anos, de zero para quase 90% de despesas extraordinárias. A resposta pode envolver atrasos licitatórios ou passivos reconhecidos retroativamente, cenários que caberá aos processos físicos demonstrar. O sistema eletrônico não impõe um destino único: enquanto o Mady e o São Raimundo reduziram suas taxas a marcas residuais, a UPA Cidade Nova concentrou suas contas na exceção. O planejamento preventivo é o único mecanismo capaz de fazer o serviço regular chegar antes da dívida.
Epílogo das seis matérias
As seis reportagens deste bloco começaram com a limpeza paga por termos de quitação no SPA Zona Sul (Matéria 1); passaram pelos contratos centralizados da SES que geram escala, mas escondem o custo real de manutenção de cada SPA (Matéria 2); detalharam o contraponto do SPA Mady, que desmistificou a fatalidade do sistema ao reduzir suas indenizações de 71,63% para 2,45% (Matéria 3); mapearam 14 contratações diretas do SPA São Raimundo encostadas no limite legal da dispensa em cinco semanas (Matéria 4); analisaram uma emenda da saúde que financiou R$ 102 mil mensais em assessoria jurídica por inexigibilidade no SPA Alvorada (Matéria 5); e fecharam com a guinada orçamentária da UPA Cidade Nova (Matéria 6). Embora pareçam casos isolados, todos tratam da mesma engrenagem de governança. Saúde 24 horas exige planejamento 24 horas; centralizar postos e compras pode ser eficiente, mas a rastreabilidade pública exige que a informação contábil continue descendo de forma transparente até o ponto de atendimento na ponta.
Fontes primárias e documentais
A apuração baseia-se no histórico financeiro da UG 017148 (R$ 8,523 milhões empenhados em naturezas indenizatórias), nos registros de 84 instrumentos cadastrados no Portal da Transparência e nos dados orçamentários das unidades de controle da rede estadual de saúde.
- Evolução de 0% a 89,80%: Comprova uma mudança profunda no padrão de execução financeira ao longo dos exercícios, não sendo sinônimo de ilegalidade em bloco.
- Contrato não localizado na UG: Aponta uma limitação cadastral na transparência por unidade, permanecendo válida a hipótese jurídica de cobertura por contratos guarda-chuva da SES.
- A regra-mãe de toda a coleção: O dado financeiro atesta a trajetória matemática e localiza o montante; somente os processos administrativos físicos e os termos de ajuste de contas podem explicar o que mudou entre uma ponta e outra da linha do tempo.