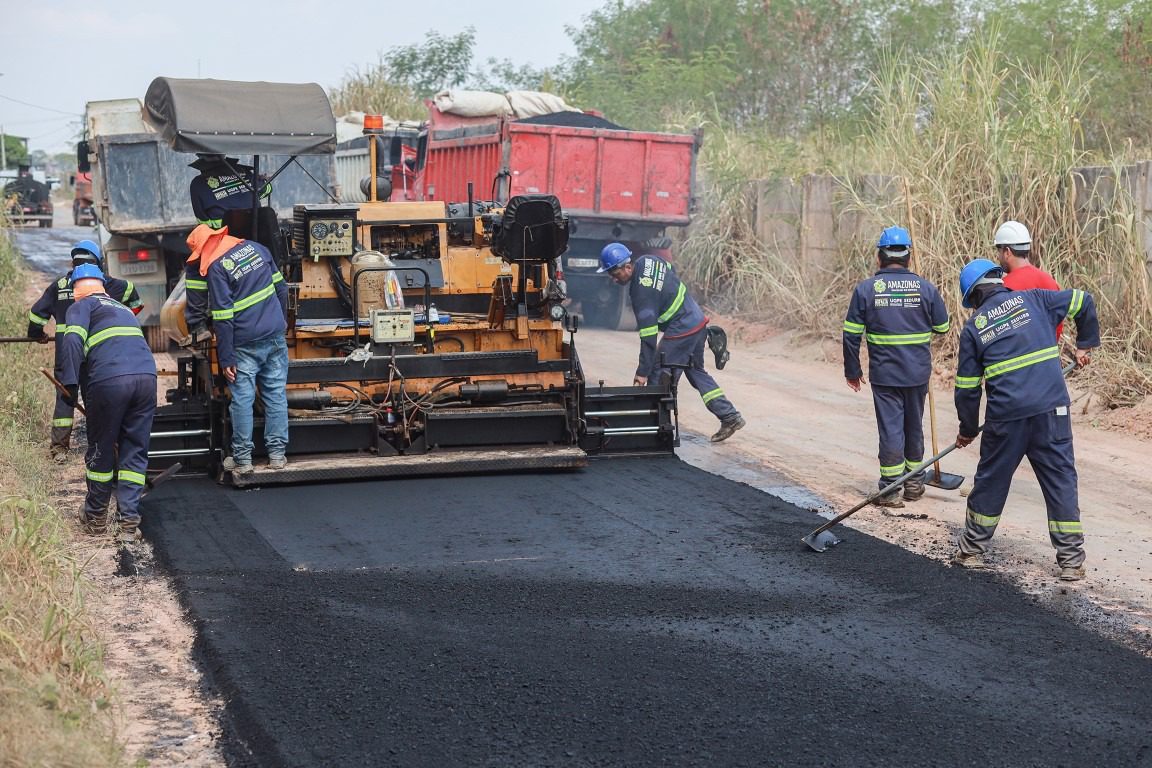
CT 020/2025 existe, foi publicado no Diário Oficial e aparece em nove empenhos; após R$ 15,67 milhões pagos, não constava do SGC-AM
Manaus — O contrato existe. Tem número (CT 020/2025-UGPE), tem empresa (AF Construtora Ltda.), tem objeto (construção, manutenção e recuperação da malha viária) e tem programa: Asfalta Amazonas — Lote 5. O valor é de R$ 18.499.662,00, originado no Pregão Eletrônico 075/2024-CSC (Ata 0283/2024-1). Foi assinado em 8 de outubro de 2025, publicado no Diário Oficial, é citado nos documentos de empenho e já sustentou R$ 15.666.511,82 em pagamentos. Mas, nas consultas realizadas em 17 e 21 de setembro de 2026, não aparecia no SGC-AM. É exatamente aí que começa esta reportagem.
O contrato não está escondido
Esta é a primeira correção indispensável: não podemos afirmar que o Estado pagou R$ 15,67 milhões sem contrato, ou que se trata de um contrato fantasma. O instrumento está formalizado no Diário Oficial, nos empenhos e na execução financeira. O problema real é que o contrato não aparecia no sistema estadual destinado à consulta pública de contratos. A pesquisa encontrou nove empenhos emitidos pela UGPE vinculados ao CT 020/2025, cujo extrato foi publicado no Diário Oficial nº 35.563 com vigência original de 12 meses. A existência do instrumento não está em discussão.
No SGC-AM, não aparece
Quando a pesquisa consultou o SGC-AM pelo CNPJ da empresa, encontrou apenas dois instrumentos antigos (um da SEDUC de 2020 e outro da SSP de 2021). O contrato da UGPE não foi localizado no sistema pelas buscas por nome, CNPJ ou unidade gestora. Não localizado no sistema não significa contrato inexistente. A divergência cria um problema de rastreabilidade: para descobri-lo, o cidadão precisa cruzar manualmente o Diário Oficial, empenhos, Portal da Transparência, atas de registro de preços e ordens bancárias. A informação existe, mas está fragmentada.
R$ 15,67 milhões em nove meses
A primeira ordem bancária saiu em 10 de dezembro de 2025. Até 14 de setembro de 2026, foram executadas 18 ordens bancárias, totalizando R$ 15.666.511,82, o que corresponde a 84,69% do valor original do contrato. Em dezembro de 2025, foram pagos R$ 6,44 milhões; em fevereiro de 2026, R$ 3,12 milhões; e em agosto de 2026, R$ 1,90 milhão. A maior ordem individual foi de R$ 3.828.000,00, quitada em 3 de setembro de 2026. Essas datas serão tratadas estritamente como marcos financeiros, sem associação eleitoral presumida, pois a coincidência de calendário não demonstra finalidade política.
Sete fontes de dinheiro
Os nove empenhos do contrato utilizaram sete fontes de recursos diferentes, incluindo royalties, FTI, FMPES, FPE, impostos não vinculados e operações de crédito interna e externa. Financiar um contrato com múltiplas fontes não é irregular por si só, contanto que haja compatibilidade orçamentária, mas amplia a necessidade de controle. Um dos empenhos, de 14 de agosto de 2026, destinou R$ 4 milhões de operação de crédito externa do Programa de Sustentabilidade Fiscal e Ambiental. Há também empenho do Prohabcap. O financiamento não torna o gasto suspeito, mas reforça a importância de saber qual trecho foi executado com cada recurso.
Onde está o asfalto?
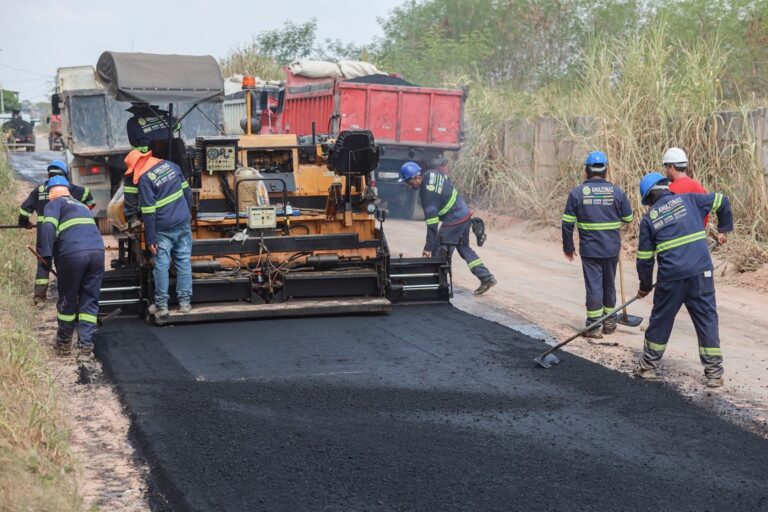
Aqui está a pergunta mais poderosa: onde estão as obras? As fontes abertas examinadas não permitiram identificar os locais exatos de execução, as medições correspondentes ou o fiscal do contrato. Não afirmaremos que não existem medições ou fiscalização; a formulação correta é que essas informações não foram localizadas nas bases públicas consultadas. Uma ordem bancária comprova o pagamento, mas não atesta, sozinha, a quilometragem recuperada, a espessura aplicada ou qual bairro foi beneficiado. Para isso, são necessárias as planilhas de medição.
25% a mais no quantitativo e reajuste
A Ata de Registro de Preços 0283/2024-1, publicada em novembro de 2024, registrou o valor de R$ 18.499.662,00 para o Lote 5. Em março de 2026, houve um acréscimo de 25% ao quantitativo da ata. Ampliar quantitativo é uma etapa que não se confunde com valor já pago ou ilegalidade. Em agosto de 2026, houve reajuste de preço da ata, gerando uma apostila de reajuste no contrato de R$ 1.367.650,73 (sendo R$ 1,242 milhão apontados como pagos no levantamento). Contrato original e apostila somam R$ 19.867.312,73. Não trataremos isso como estouro da ata, pois a alteração decorre da evolução jurídica e econômica regular do instrumento.
Divergências de numeração e erros formais
O extrato contratual cita a Ata 0293/2024-1, mas a ata publicada para a construtora é a 0283/2024-1, indicando provável erro material de digitação. Além disso, a prorrogação de julho de 2025 e o acréscimo de março de 2026 aparecem na sequência documental referenciados como “1º termo”, gerando duplicidade de numeração. Erro formal não é sinônimo de fraude, mas falhas acumuladas dificultam a reconstrução pública da execução.
O mesmo padrão em 54 contratos
O achado mais relevante é institucional: o mesmo padrão de ausência no SGC-AM foi identificado nas sete empresas de pavimentação analisadas. Ao todo, 54 contratos foram citados em empenhos e saíram no Diário Oficial, mas nenhum aparecia no SGC-AM. A escala sugere uma lacuna sistêmica de alimentação do portal, e não uma falha específica da AF Construtora, que não responde pelo cadastro público, obrigação que compete estritamente à Administração.
Esta reportagem não afirma que o CT 020/2025 seja inexistente, que houve pagamento sem contrato, fraude, superfaturamento, sobrepreço ou que a obra não foi executada. Não declara ilegal o aditivo de 25%, o reajuste ou o uso de sete fontes de recursos, nem atribui à empresa responsabilidade pelo sistema cadastral ou às datas finalidade eleitoral. Os documentos provam estritamente que um contrato de R$ 18,499 milhões, regular no Diário Oficial e nos empenhos, não constava no SGC-AM nas consultas de setembro de 2026, acumulando R$ 15,666 milhões pagos.
Perguntar não ofende
À UGPE: por que o CT 020/2025 não aparecia cadastrado no SGC-AM e onde podem ser consultadas as medições que sustentaram os R$ 15,67 milhões já pagos? Quais ruas e bairros receberam os serviços e quem é o fiscal responsável? Ao Centro de Serviços Compartilhados: qual justificativa embasou o acréscimo de 25% e qual é a numeração correta da ata (0283 ou 0293)? À SEFAZ e Controladoria: por que 54 contratos de sete empreiteiras de pavimentação apresentaram a mesma lacuna de registro no SGC-AM?
Fechamento
O contrato existe; o problema é encontrá-lo. No início desta investigação, havia a hipótese de repasses milionários sem cobertura contratual, mas o documento foi localizado no Diário Oficial e nos empenhos, o que muda a abordagem e afasta a tese de contrato fantasma. Contudo, a descoberta abre outra questão: por que um instrumento de R$ 18,5 milhões com 84,69% pagos não constava no sistema oficial de contratos? A ausência atinge 54 contratos de sete empresas, transformando a falha individual em debate sobre o sistema. A transparência pública não pode exigir que o cidadão atue como auditor de bancos de dados para unificar as peças que o Estado já possui.
Fontes primárias e documentais
A apuração baseia-se nos empenhos da UGPE, publicações do Diário Oficial (extrato do CT 020/2025, de R$ 18.499.662,00, e Ata 0283/2024-1), nos relatórios de 18 ordens bancárias (R$ 15.666.511,82) e no monitoramento de 54 contratos do setor.
- Contrato fora do SGC-AM: Indica uma falha de centralização digital ativa e não prova pagamento sem contrato ou ocultação deliberada.
- Aritmética de desembolsos: O pagamento atesta o fluxo financeiro; a comprovação física e a espessura do asfalto dependem das medições.
- A regra central: A ausência do contrato no SGC-AM não apaga a sua existência jurídica. Revela uma lacuna de rastreabilidade unificada que a Administração tem o dever de explicar publicamente.