Nota oficial vincula R$ 204 mil à Emenda 019/2024 e à contratação por inexigibilidade; em 2025, o mesmo escritório recebeu novo instrumento de R$ 300 mil
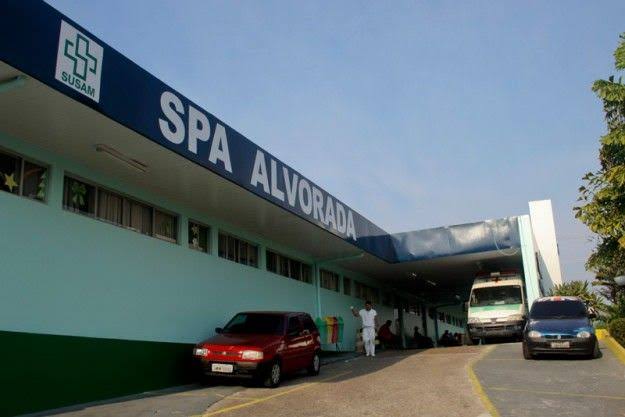
Manaus — Uma unidade de pronto atendimento existe para acolher pacientes, prestar atendimento de urgência, manter equipes assistenciais e garantir o funcionamento clínico. Em novembro de 2024, porém, uma das despesas registradas pelo SPA Alvorada teve outra natureza: assessoria jurídica. O valor foi de R$ 204 mil para um prazo de dois meses, resultando em um valor mensal estimado de R$ 102 mil. A fonte identificada na própria nota fiscal foi uma emenda parlamentar estadual destinada à saúde, e o contrato foi realizado por inexigibilidade de licitação. É preciso estabelecer a primeira grande distinção: inexigibilidade não significa contratação ilegal.
A nota de empenho diz quem, quanto e como
A nota de empenho 2024NE0000124 identifica como credor a Henrique Lua Furtado Grangeiro Sociedade Individual de Advocacia, sob a modalidade de inexigibilidade fundamentada no artigo 74, III, “c”, da Lei nº 14.133/2021 (processo INEX0002/24-SPA ALV). A vigência indicada compreende os meses de novembro e dezembro de 2024 para serviços de assessoria jurídica e apoio. A própria nota vincula formalmente a despesa à Emenda Parlamentar 019/2024, inserida no programa destinado à aplicação de emendas estaduais na saúde.
O documento identifica a autoria da emenda
A nota de empenho identifica a emenda como de autoria da deputada estadual Joana Darc Cordeiro de Lima. Mas essa informação exige uma trava metodológica fundamental: autoria da emenda não significa escolha do escritório, indicação da contratação ou responsabilidade pelo processo de inexigibilidade. O material-base reconhece que não está demonstrado se a parlamentar indicou que o recurso fosse utilizado especificamente para assessoria jurídica. Não construiremos um nexo que os documentos não sustentam. A emenda coloca o recurso à disposição, mas a contratação pública continua sendo um ato administrativo de responsabilidade do órgão gestor, que define a necessidade, a escolha e a justificativa de preço.
Por que inexigibilidade?
O instrumento não resultou de disputa convencional entre vários escritórios, utilizando o regime de inexigibilidade de licitação. O dispositivo legal admite esse caminho para serviços técnicos especializados de natureza predominantemente intelectual. Advocacia por inexigibilidade não é sinônimo de fraude ou ausência de procedimento. O que se precisa conhecer é a justificativa concreta para o escritório escolhido. O processo integral de inexigibilidade não está publicado na base examinada, de modo que a notória especialização, a metodologia e os produtos mensais previstos não puderam ser verificados na pesquisa. Não afirmaremos que a justificativa inexiste, apenas que não pôde ser auditada nos dados disponíveis.
Dois meses. Duas notas. Dois pagamentos.
A execução financeira registra dois repasses de R$ 102 mil, quitados em 20 e 23 de dezembro de 2024, totalizando os R$ 204 mil. As notas fiscais nº 6 e nº 7 foram emitidas em 11 de dezembro de 2024 sob o processo SIGED 509/24, confirmando que o contrato foi integralmente pago. O valor de R$ 102 mil mensais não indica, isoladamente, sobrepreço ou superfaturamento. Para avaliar a economicidade, seriam necessários dados sobre escopo, complexidade, volume processual e horas de equipe, elementos que não constam detalhados no arquivo. O fato documentado é o valor mensal, cuja aferição técnica depende do exame dos produtos jurídicos entregues.
Em 2025 houve nova contratação
A relação jurídica não terminou em dezembro. Em 20 de março de 2025, uma nova portaria adjudicou ao mesmo escritório, novamente por inexigibilidade, o montante de R$ 300 mil para novos serviços de assessoria. O novo instrumento previa duração de 12 meses, fixando um valor mensal implícito de R$ 25 mil. A execução financeira registra seis pagamentos de R$ 25 mil entre agosto e dezembro de 2025. A variação mensal entre o primeiro instrumento (R$ 102 mil/mês) e o segundo (R$ 25 mil/mês) chama atenção, mas seria prematuro apontar inconsistência sem saber se o escopo, a equipe e o volume eram equivalentes. Pode tratar-se de um serviço totalmente diferente.
R$ 354 mil efetivamente pagos e o erro no espelho
Segundo a base de pagamentos, o SPA Alvorada pagou ao escritório R$ 354 mil em 18 lançamentos (R$ 204 mil do contrato de 2024 e R$ 150 mil pagos ao longo de 2025). Portanto, o valor global de R$ 504 mil contratados nos dois ciclos não se confunde com o valor já pago. O espelho do contrato no Portal da Transparência atribui ao instrumento de 2024 o valor de R$ 1.224.000,00 e vigência até 27 de julho de 2026. Contudo, a nota de empenho oficial detalhada crava R$ 204 mil e dois meses. O erro no espelho do portal não significa que o Estado pagou R$ 1,224 milhão; a base de pagamentos real desmente a cifra. A questão restringe-se à consistência da informação pública.
Por que um SPA precisa de assessoria jurídica própria?
Uma unidade de pronto atendimento executa orçamento, administra pessoal e celebra contratos, enfrentando demandas regulatórias e licitatórias. Ter necessidade jurídica não é anormal. A questão é qual demanda específica justificou contratar externamente um escritório por R$ 204 mil em dois meses. O dossiê não determinou se a Procuradoria-Geral do Estado (PGE) foi formalmente consultada. Não afirmaremos que a contratação duplicou o trabalho da PGE, pois pode haver objeto especializado ou autorização própria. A pergunta segura aborda o elo entre o objeto e as atribuições da estrutura jurídica ordinária do Estado.
O SPA Alvorada mudou de escala com as emendas
Há um contexto financeiro robusto: o empenhado total da unidade saltou de R$ 1.502.718,96 em 2023 para R$ 3.945.781,46 em 2024 e R$ 4.918.031,19 em 2025. As emendas parlamentares responderam por 63,7% do empenhado em 2024 e 71,2% em 2025, somando R$ 6.011.995,61 no biênio. As emendas tornaram-se a engrenagem central de financiamento do SPA. A emenda é um instrumento orçamentário legítimo que amplia serviços e compra equipamentos. O interesse jornalístico reside em mapear a destinação concreta e o resultado dos recursos. A base reúne 121 registros de emendas executadas; os dados não permitem concluir quem escolheu o fornecedor, pois a autoria orçamentária da emenda não se confunde com a execução administrativa do contrato.
Esta reportagem não afirma que a contratação do escritório foi ilegal, nula ou fraudulenta, nem que houve desvio de finalidade, superfaturamento ou sobrepreço. Não declara que a verba da saúde não possa custear serviços jurídicos de gestão da própria saúde, nem aponta que a PGE foi preterida irregularmente. Não assume que a autora da emenda escolheu o escritório ou indicou a verba especificamente para esse objeto. Os documentos provam estritamente que uma nota de empenho de R$ 204 mil, financiada por emenda, cobriu dois meses de assessoria jurídica por inexigibilidade, seguida de um contrato de R$ 300 mil no exercício posterior.
Perguntar não ofende
Qual problema administrativo ou processo licitatório justificou a contratação de assessoria jurídica externa pelo SPA Alvorada? Quais produtos e pareceres foram efetivamente entregues nas notas fiscais de novembro e dezembro de 2024? Qual pesquisa de preços ou justificativa de mercado balizou o valor de R$ 102 mil mensais? A PGE foi consultada sobre o objeto? À parlamentar autora da emenda: a destinação para assessoria jurídica constava da indicação original do recurso ou a emenda previa aplicação genérica na saúde? Ao escritório: qual foi a estrutura de equipe e a notória especialização que fundamentaram a inexigibilidade, e o que diferenciou o escopo de 2024 do contrato de 2025? Por que o espelho do portal registra R$ 1,224 milhão se a nota oficial crava R$ 204 mil?
Fechamento
O documento diz quanto, o processo precisa dizer para quê. A nota de empenho consolida as informações: emenda parlamentar, saúde, inexigibilidade, assessoria jurídica, R$ 204 mil e dois meses. Tudo está no papel oficial. Mas a nota não explica sozinha o que R$ 102 mil compravam a cada mês. Podem existir pareceres complexos ou demandas tecnicamente sofisticadas que confiram solidez ao preço; se existirem, mostre-se o processo. Se a PGE se manifestou, mostre-se a certidão. Se a autora da emenda apenas destinou a verba para a saúde em geral, não se lhe atribua a escolha do prestador. Nenhuma dessas variáveis isoladas prova irregularidade. Juntas, criam a obrigação de explicar a escolha e a entrega. Separar as responsabilidades orçamentárias das administrativas é um dever de precisão, garantindo que cada elo responda estritamente pelo ato que praticou.
Fontes primárias e documentais
A apuração baseia-se na nota de empenho 2024NE0000124 (credor, inexigibilidade, valor e emenda parlamentar), nas portarias de adjudicação de 2025, nas ordens de pagamento que somam R$ 354 mil e nos relatórios de execução orçamentária do SPA Alvorada.
- Emenda parlamentar / Inexigibilidade: São instrumentos orçamentários e regimes jurídicos plenamente legais, não configurando desvios por sua utilização.
- Autoria da emenda: Define a origem e o destino setorial (saúde) do recurso, não se confundindo com a execução administrativa ou a escolha de fornecedores pelo órgão.
- Erro no espelho do portal (R$ 1,224 mi): Reflete uma inconsistência cadastral de dados, prevalecendo o valor real pago de R$ 354 mil registrado na execução financeira.
- A regra central: A emenda mostra a origem do recurso; o processo administrativo é que deve demonstrar quem decidiu o objeto, por que escolheu o contratado, como formou o preço e o que foi materialmente entregue à sociedade.