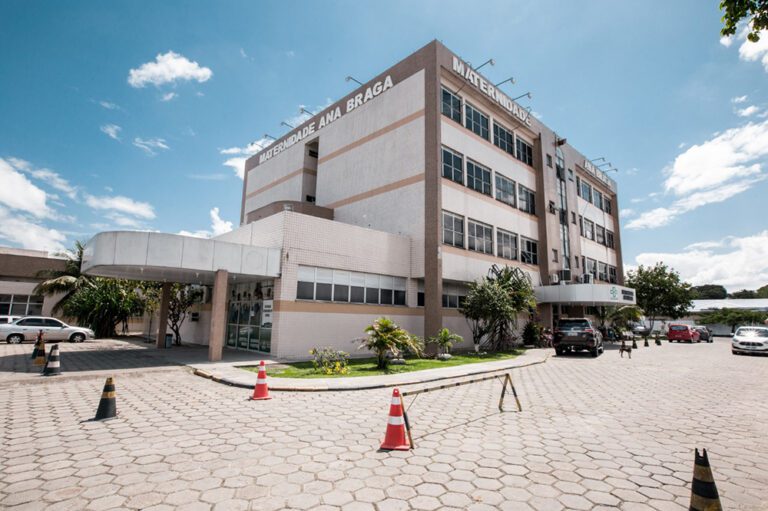
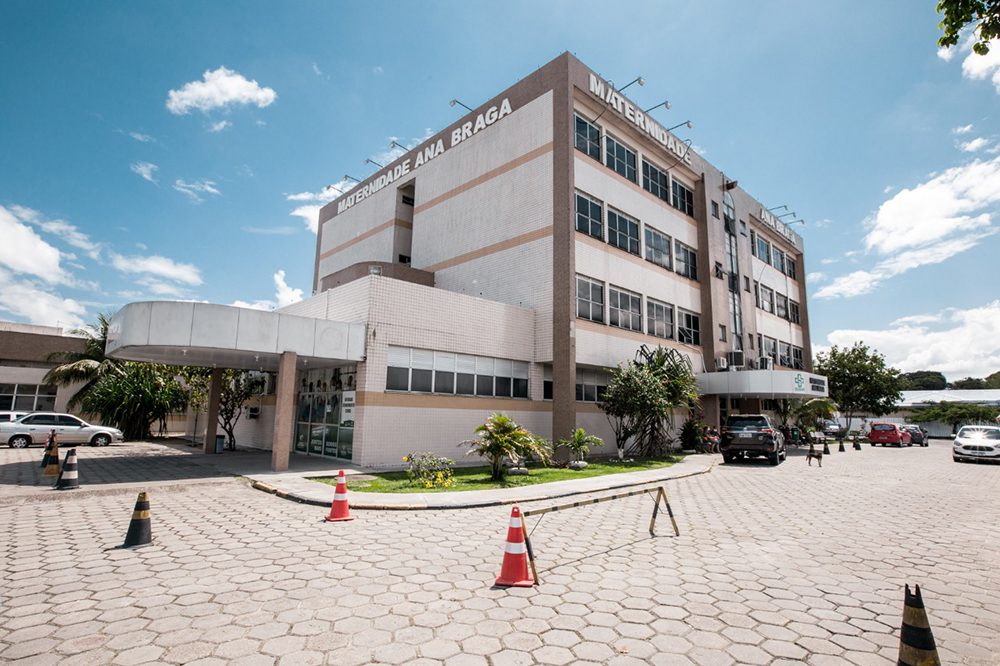
Entre 2019 e 2026, a Maternidade Ana Braga publicou 40 instrumentos de R$ 100 mil ou mais e vigência de até 45 dias, somando R$ 16.047.283,14 em valores globais
Manaus — O monitoramento da duração dos instrumentos jurídicos revela um comportamento atípico concentrado em uma única unidade gestora. Na base de contratos estaduais, a Maternidade Ana Braga possui 116 instrumentos publicados entre 2019 e 2026. Desse acervo, 40 instrumentos apresentam valor global de pelo menos R$ 100 mil e vigência informada de até 45 dias. Juntos, os termos somam R$ 16.047.283,14 em valores globais. O dado ganha relevância quando confrontado com o bloco de controle: as outras cinco maternidades pesquisadas somam 668 contratos e registraram apenas dois com esse perfil, provando que 40 dos 42 achados da rede estão na mesma unidade.
O mesmo nome figura em papéis empresariais distintos
O cruzamento das fichas cadastrais localizou uma coincidência de nomes em quatro desses contratos curtos, que somam R$ 4.841.521,10. O CT 007/2022-MAB (R$ 1,94 milhão) foi assinado em setembro de 2022 com a empresa M P Franca Ltda para o fornecimento de material hospitalar por 30 dias. O preâmbulo indica Matheus Pereira França como representante signatário. O mesmo Matheus figura no cadastro oficial da Receita Federal como sócio-administrador de outra firma, a Franca e Silva Serviços de Engenharia, que assinou com a maternidade dois contratos de manutenção predial entre 2021 e 2022, somando R$ 2,20 milhões.
Representação formal difere de participação societária
Esta distinção societária é a primeira e mais importante trava da matéria: atuar como representante signatário não equivale a ser sócio da empresa. O cadastro consultado aponta que Saulo Pereira França é o proprietário legal da M P Franca, enquanto Matheus comanda a firma de engenharia. Os documentos não demonstram a existência de parentesco, sociedade cruzada, unidade de direção ou combinação de propostas entre as duas marcas, pertencendo as compras de insumos e as obras prediais a eixos de atuação totalmente independentes. A repetição do nome justifica a busca por esclarecimentos, sem presumir conluios. Cadastro posterior inapto não anula atos de 2022
Na seara cadastral do fisco federal, a consulta ao CNPJ da M P Franca (posteriormente S. P. Franca) em setembro de 2026 apontou que a empresa se encontra na situação de INAPTA desde junho de 2026. Aplica-se a regra de temporalidade: uma inaptidão declarada quatro anos depois não prova irregularidade ou incapacidade jurídica na data das assinaturas em 2022, nem presume entrega irregular de insumos. Da mesma forma, o fato de o CNAE principal registrar o comércio de materiais de construção não impede o fornecimento de itens médicos, cuja autorização legal pode constar nas atividades secundárias ou no objeto social arquivado.
O ponto cego da omissão de CNPJs nos pagamentos
A precisão contábil indica uma severa limitação de cruzamento na base orçamentária: no levantamento de pagamentos líquidos disponibilizado, apenas 4,68% do valor pago às seis maternidades exibe o CNPJ do favorecido preenchido de forma estruturada. A omissão do campo cria um ponto cego que impede a conciliação automatizada dos quatro contratos. O sistema localiza apenas R$ 38.619,38 pagos nominalmente à Franca e Silva e zero linhas sob o registro da M P Franca, mas o campo em branco proíbe afirmar que a fornecedora deixou de receber. O mesmo hiato alcança nove contratos curtos da J R Serviços e B B de Oliveira, que somam R$ 3,73 milhões em valores globais.
Esta reportagem não afirma que a vigência de até 45 dias configure fracionamento ilegal de despesa, que o valor global reflita quitação integral de caixa, ou que as duas empresas operassem sob controle secreto comum. Não declara fraude na inaptidão de 2026 e isenta a direção de culpa pela opacidade do campo de CNPJ das ordens de pagamento. Os documentos provam estritamente a concentração de 40 contratos curtos na Ana Braga, o montante global de R$ 16,05 milhões, o papel de representante de Matheus, e os dados do fisco.
À Secretaria de Saúde e à direção da Maternidade Ana Braga: que necessidade assistencial ou gerencial justificou a adoção de prazos de até 45 dias em 40 contratações e quais foram os fundamentos de dispensa? Quais objetos se repetiram e quais comprovantes de entrega física instruem as liquidações? Qual documento conferiu poderes de representação de M P Franca a Matheus e como foram atestadas as medições das obras? As repetições de objetos foram avaliadas pela Controladoria-Geral?
Quarenta contratos de vigência curta na mesma unidade; quarenta processos administrativos a conferir nos arquivos. O filtro estatístico é robusto para selecionar uma auditoria, mas a calculadora não substitui a leitura obrigatória da justificativa técnica e das notas de recebimento de cada um dos instrumentos. Vigências curtas de 30 dias podem atender a demandas perfeitamente legítimas e pontuais do hospital, contanto que o preço seja demonstrado. A pergunta gerencial permanece: que urgência exigiu cada prazo curto, cada dispensa e cada preço fixado? Quem gerencia o caixa pode exibir o plano de trabalho; quem recebeu os insumos pode mostrar o atesto das faturas na ala médica.
Recomenda-se ao Tribunal de Contas do Estado do Amazonas (TCE-AM) obter a íntegra dos quarenta processos de até 45 dias da unidade gestora 017116, identificando eventuais objetos repetidos e modalidades adotadas, comparando as pesquisas de preços e as notas de entrega; além de examinar minuciosamente os documentos de habilitação, representação e atesto dos quatro contratos citados, sem deduzir conluios a partir da coincidência de nomes.
A apuração baseia-se nas fichas do módulo de contratos do Portal da Transparência (784 instrumentos do bloco), no texto do contrato nº 007/2022-MAB, nos extratos de Diário Oficial das dispensas eletrônicas de 2022, no histórico cadastral de CNPJs da Receita Federal consultado em setembro de 2026, e nas balizas de estágios da despesa da Lei nº 4.320/1964.