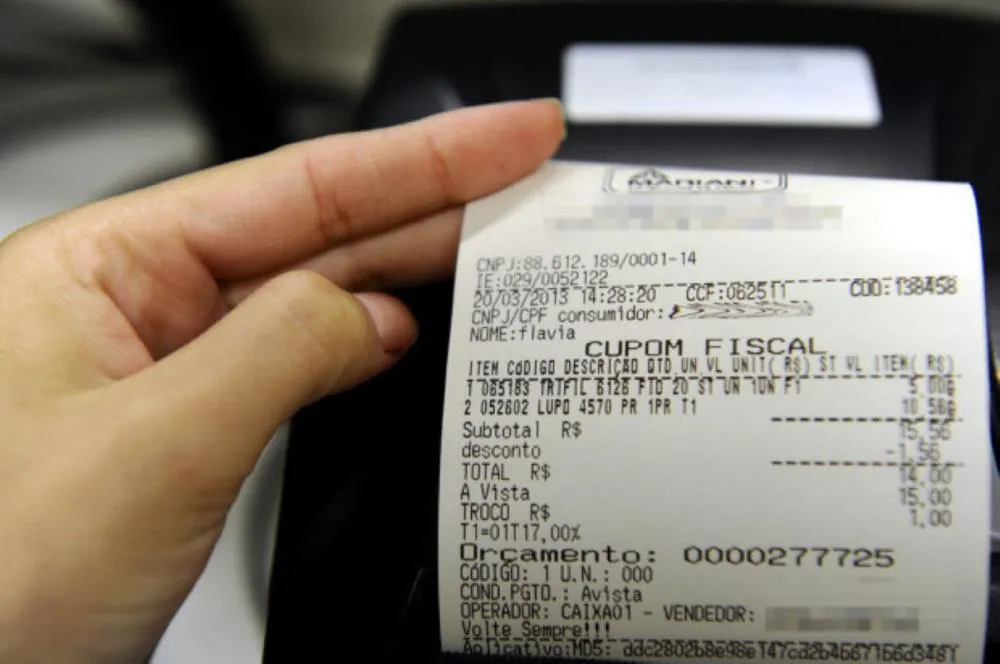
Empresas brasileiras enquadradas no regime regular de tributação passaram a ser obrigadas, a partir desta segunda-feira, 3 de agosto, a preencher os campos referentes ao Imposto sobre Bens e Serviços, o IBS, e à Contribuição sobre Bens e Serviços, a CBS, nos documentos fiscais eletrônicos.
A mudança representa uma nova etapa da implementação da reforma tributária sobre o consumo. Notas fiscais emitidas sem as informações exigidas poderão ser rejeitadas pelos sistemas de autorização, o que obriga empresas, contadores e fornecedores de softwares a atualizarem seus procedimentos.
Durante o período de testes, os documentos deverão apresentar uma alíquota total de 1%, composta por 0,1% de IBS e 0,9% de CBS. A inclusão dos valores tem caráter de transição e permite que empresas e administrações tributárias testem os sistemas antes da substituição gradual dos tributos atuais.
O IBS será compartilhado entre estados e municípios e deverá substituir, ao longo da transição, o ICMS e o ISS. A CBS será administrada pela União e substituirá tributos federais incidentes sobre o consumo, como PIS e Cofins.
A reforma busca simplificar um sistema considerado complexo, marcado por diferentes regras estaduais e municipais, disputas judiciais e custos elevados de conformidade. O novo modelo deverá adotar tributação no destino, fazendo com que a arrecadação fique principalmente no local onde o produto ou serviço é consumido.
A obrigatoriedade iniciada nesta segunda-feira não significa que todos os tributos atuais deixaram de existir imediatamente. O processo será gradual, com convivência entre o sistema antigo e o novo durante vários anos.
Para as empresas, o primeiro impacto será operacional. Sistemas de gestão, plataformas de comércio eletrônico, caixas de lojas, emissores de notas e softwares contábeis precisam estar preparados para incluir corretamente os novos campos.
Falhas na adaptação podem interromper faturamentos, atrasar entregas e impedir a formalização de vendas. O risco é maior para pequenos negócios que dependem de sistemas terceirizados ou que não contam com equipes próprias de tecnologia e contabilidade.
Empresas também precisam revisar cadastros de produtos, regras fiscais, contratos e procedimentos internos. Mesmo durante a fase de testes, informações incorretas podem gerar divergências nos documentos e dificultar a conciliação contábil.
A mudança afeta setores industriais, comerciais e de serviços. No Amazonas, empresas do Polo Industrial de Manaus deverão acompanhar com atenção a regulamentação relacionada aos incentivos da Zona Franca e aos créditos tributários.
A reforma preserva tratamentos diferenciados para áreas incentivadas, mas a aplicação prática dependerá de normas complementares e da integração entre os sistemas federais, estaduais e municipais.
Especialistas recomendam que as empresas não tratem a adaptação apenas como responsabilidade do contador. Áreas fiscais, financeiras, comerciais e de tecnologia precisam atuar de forma conjunta para evitar falhas.
O Comitê Gestor do IBS orienta que os contribuintes verifiquem as notas técnicas, os manuais e os comunicados oficiais referentes a cada tipo de documento fiscal. O cumprimento da nova exigência será um dos primeiros testes em larga escala da infraestrutura tecnológica criada para a reforma tributária.