

Pasta assumiu supervisão da autarquia em 2023; unidade de controle interno foi formalizada em julho de 2026 e site exibe CNPJ da SECOM
MANAUS — Quem supervisiona precisa enxergar e quem supervisiona bilhões precisa também poder ser enxergado.
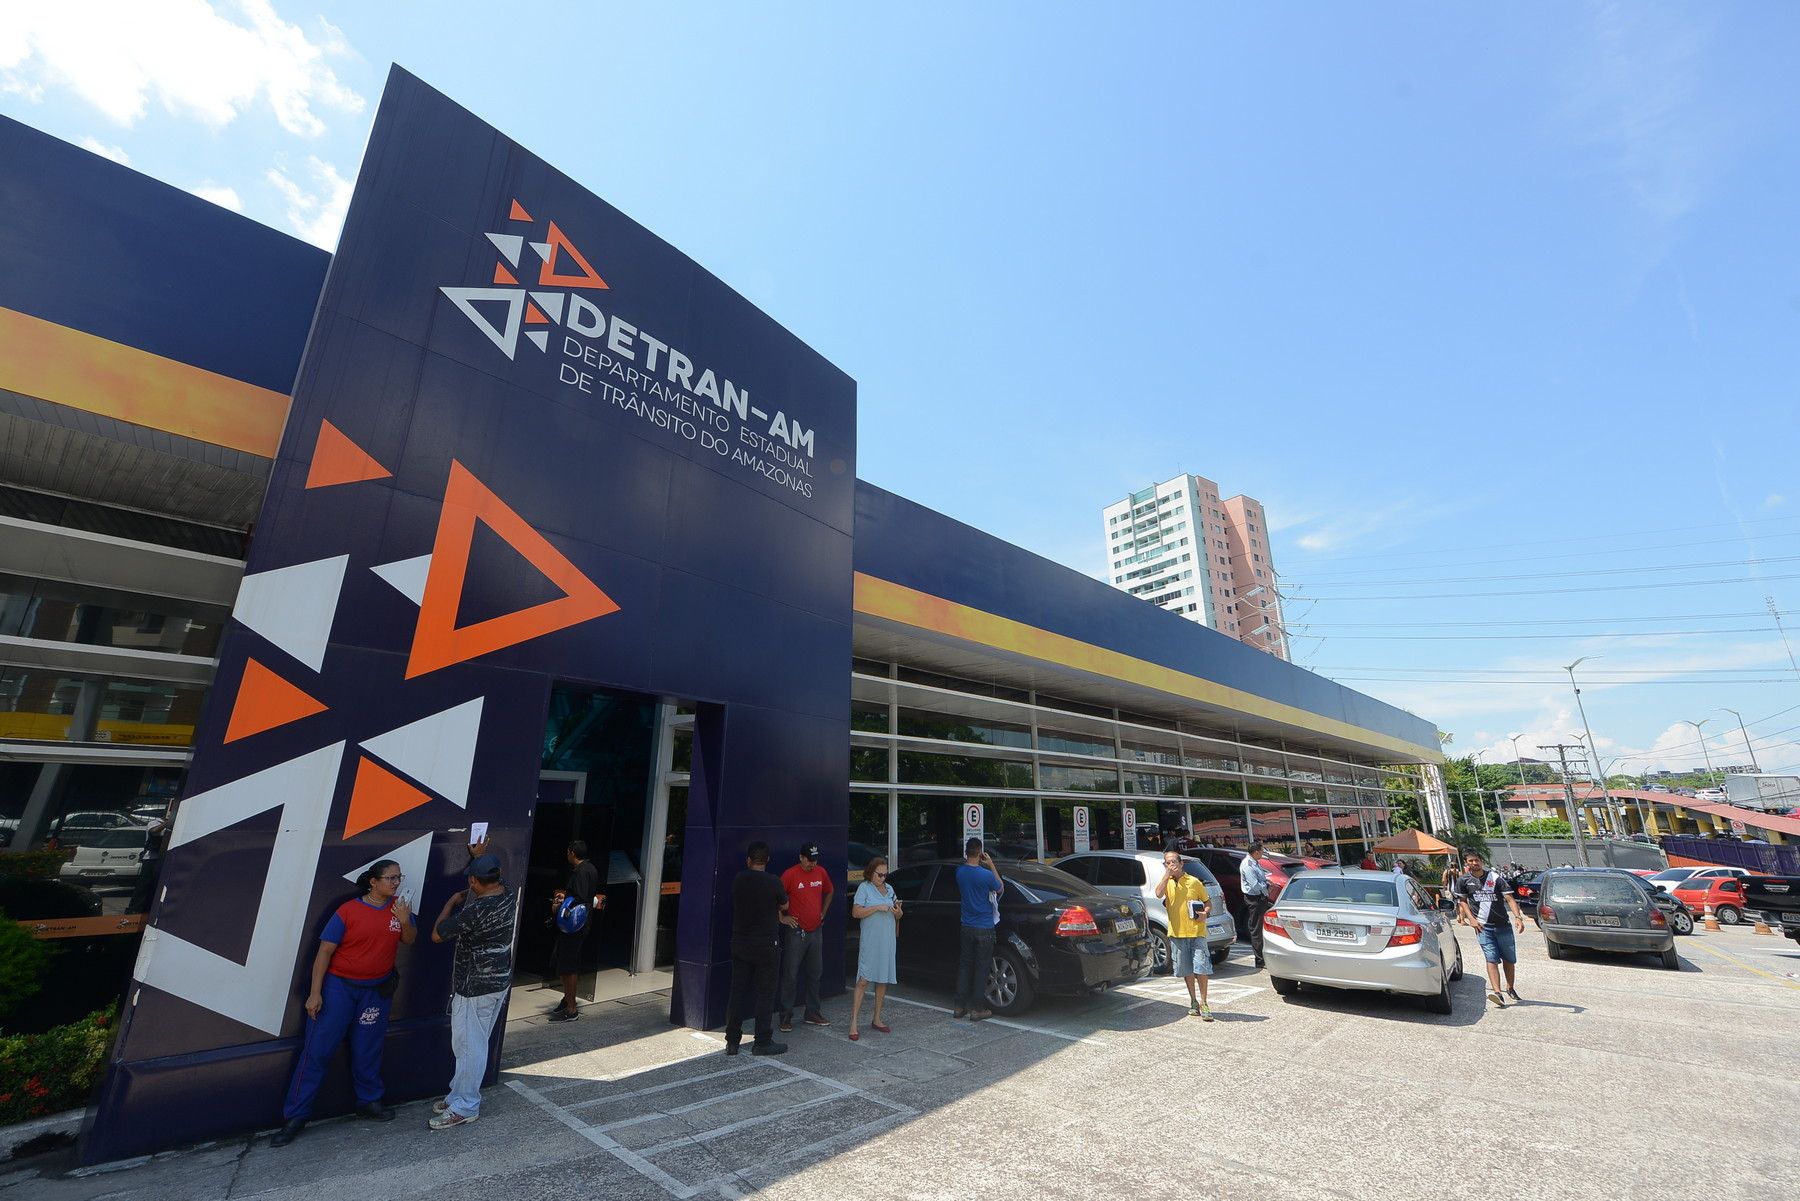
Desde abril de 2023, a Secretaria de Estado de Governo do Amazonas — SEGOV — exerce supervisão sobre o Departamento Estadual de Trânsito. O DETRAN é uma autarquia que, segundo o dossiê, movimenta R$ 2,45 bilhões. E atravessou, em 2024 e 2025, período no qual outro levantamento desta série identificou aproximadamente: R$ 453 milhões em novas contratações.
Nada disso significa que a SEGOV execute o orçamento do DETRAN, não significa que aprove cada contrato. Não significa que seja responsável automaticamente pelos atos da autarquia. Supervisão administrativa não é autoria de cada despesa do supervisionado, mas existe uma pergunta institucional inevitável: Como funciona, na prática, essa supervisão?
A lei mudou o endereço da supervisão
A mudança não é interpretação jornalística. Segundo o documento-base, a Lei estadual 6.225/2023, em seu artigo 23, transferiu a supervisão do DETRAN da área de Segurança Pública para a SEGOV. A partir de 2024, a autarquia passou a executar seu orçamento vinculada ao órgão 11000. Portanto, existe uma relação institucional documentada. Mas “supervisionar” pode significar muitas coisas na prática. Acompanhar resultados? Examinar planejamento? Receber relatórios? Cobrar metas? Monitorar contratos? Avaliar dirigentes? Acompanhar controles?
O arquivo não reconstrói essa rotina, éaí começa a reportagem.
R$ 2,45 bilhões sob supervisão
O número impressiona, mas precisa ser interpretado corretamente. O fato de o DETRAN movimentar R$ 2,45 bilhões não significa que R$ 2,45 bilhões passem pela SEGOV. Também não significa que a secretaria ordene essas despesas. O que existe é uma relação de supervisão administrativa prevista em lei.
Logo, o título original — “a pasta de 254 empenhos que supervisiona uma autarquia de R$ 2,4 bilhões” — contém um contraste legítimo, mas não faremos uma falsa equivalência entre tamanho financeiro do DETRAN e orçamento da SEGOV.
São estruturas diferentes. A questão é de governança.
254 empenhos de um lado. Uma autarquia bilionária do outro.
Como vimos na primeira matéria, a SEGOV possui execução financeira própria muito concentrada em pessoal. O levantamento contabiliza: 254 EMPENHOS na UG 011120. Do outro lado da relação institucional está uma autarquia com grande capacidade financeira, arrecadatória e contratual.
Isso não torna a supervisão inadequada, mas aumenta a importância de saber: Qual é o instrumento concreto de supervisão?
O controle interno foi formalizado em julho de 2026
Outro documento chama atenção. Em 13 DE JULHO DE 2026, foi publicada a Portaria nº 015/2026. Segundo o levantamento, o ato instituiu a unidade de controle interno da SEGOV e invocou dispositivos constitucionais relacionados ao sistema de controle interno. A SEGOV havia sido criada no fim de 2022.
Assim sendo, entre a criação da secretaria e a formalização dessa unidade específica passaram-se aproximadamente TRÊS ANOS E MEIO.
É um fato cronológico, mas aqui precisamos parar.
“Criada em 2026” não significa “sem controle até 2026”
Esta é a principal blindagem da matéria. A Portaria 015/2026 prova que uma unidade formal de controle interno foi instituída naquela data. Ela não prova, sozinha, que antes disso: não havia controle; não existiam servidores com funções de controle; a Casa Civil não exercia apoio; a CGE não fiscalizava; não existiam procedimentos internos; ou a secretaria estivesse sem qualquer mecanismo de acompanhamento.
Para afirmar isso precisaríamos dos atos e da estrutura anterior. Não os temos no arquivo. Logo, não escreveremos: “A SEGOV ficou três anos e meio sem controle interno.” Escreveremos: a unidade formal de controle interno identificada no levantamento foi instituída em julho de 2026.
Essa frase é menos espetacular. E muito mais resistente.
Antes dela, havia um grupo de trabalho
O próprio arquivo registra a existência de um grupo de trabalho interno renovado desde 2023. O problema é que o levantamento não localizou relatórios públicos desse grupo. Mais uma vez: relatório não localizado ≠ relatório inexistente.
Pode haver produção interna; documentos em processos não publicados; relatórios classificados de outra maneira; atuação sem relatório formal público. A pergunta é: O que esse grupo produziu?
E as contas da própria SEGOV?
O levantamento consultou a tabela integral de contas anuais do TCE-AM e não encontrou entrada correspondente à: UG 011120.
O próprio documento observa que o exercício de 2024, primeiro ano de execução autônoma da unidade, ainda não aparecia autuado na tabela consultada. Isso merece apuração, mas não permite dizer: “a SEGOV não presta contas ao TCE.”
Essa conclusão ultrapassaria a fonte. A ausência pode decorrer de: cronograma processual; forma de consolidação; vinculação institucional; estágio de autuação; ou outra razão. O que sabemos é: a conta própria da UG não foi localizada na tabela examinada. E isso basta para perguntar por quê.
Agora vem o CNPJ
Provavelmente seja o detalhe mais simples — e mais curioso — da matéria. A antiga Secretaria de Governo possuía o CNPJ: 06.053.723/0001-35. Segundo o arquivo, esse registro foi baixado em 23 de dezembro de 2013, na mesma data da extinção daquela estrutura. Nove anos depois, uma nova Secretaria de Governo foi criada.
A pesquisa descrita no dossiê não localizou, nas bases consultadas, o CNPJ próprio correspondente à nova estrutura. Até aí temos uma não localização, não uma inexistência, mas a página oficial acrescenta algo objetivo.
O site da SEGOV mostra o CNPJ da SECOM
Segundo a verificação registrada no arquivo, a página oficial da SEGOV apresenta: 04.665.345/0001-15. O levantamento identifica esse CNPJ como pertencente à: SECRETARIA DE COMUNICAÇÃO SOCIAL — SECOM.
Aqui há um fato verificável: a página da SEGOV exibe identificação cadastral atribuída pelo dossiê a outra secretaria. Pode ser: um erro de página; um dado herdado de template; uma falha cadastral; ou outra explicação administrativa.
O próprio arquivo admite expressamente a possibilidade de simples erro na página. Logo: não inventaremos algo mais grave.
“CNPJ fantasma”? Não. O arquivo original usa a expressão: “o CNPJ fantasma”. É uma boa manchete literária, mas não é a melhor formulação jurídica. Porque: NÃO localizar um CNPJ não prova que ele não exista.
E exibir o CNPJ de outro órgão pode ser apenas erro informacional. Portanto, nossa formulação será: o CNPJ próprio da SEGOV não foi localizado nas bases consultadas, e a página oficial exibe o CNPJ atribuído à SECOM.
O fato já é suficientemente estranho, não precisa ser enfeitado.
Por que isso importa?
Porque CNPJ não é decoração de rodapé, é elemento de identificação institucional. Ajuda a localizar: atos; obrigações; contratações; cadastros; documentos fiscais; registros administrativos.
A regulamentação citada no próprio dossiê disciplina a inscrição de unidades públicas no cadastro nacional. Portanto, saber qual é a inscrição vinculada à UG 011120: é uma pergunta administrativa elementar. Especialmente para um órgão que exerce supervisão sobre outras estruturas.
O supervisor também precisa ser rastreável
Aqui está o verdadeiro eixo da matéria. Não estamos dizendo que a SEGOV: não presta contas; não tem CNPJ; não tinha controle; não supervisiona o DETRAN; ou opera irregularmente. Estamos constatando que, na documentação examinada, alguns elementos básicos da própria estrutura supervisora: não se encaixam facilmente numa única trilha pública.
Controle interno formal identificado apenas em 2026. Grupo de trabalho sem relatórios públicos localizados. Conta própria não localizada na tabela do TCE consultada. CNPJ próprio não localizado nas bases examinadas. CNPJ de outra secretaria na página oficial. Separadamente: cada item pode ter uma explicação simples. Juntos: justificam uma boa pergunta sobre governança.
E o DETRAN?
O arquivo associa a transferência de supervisão ao período em que outro dossiê identificou cerca de R$ 453 milhões em novas contratações no DETRAN durante 2024 e 2025. Essa proximidade temporal pode ser mencionada, mas não permite afirmar que :a SEGOV determinou essas contratações; participou delas; aprovou fornecedores; influenciou resultados; ou deixou de fiscalizá-las. não temos essa prova neste arquivo.
A pergunta correta é: Qual foi a atuação da SEGOV, como supervisora, durante esse período?
Essa resposta precisa vir de relatórios, atos, processos ou instrumentos de acompanhamento.
Supervisão não é controle absoluto
Há uma distinção institucional fundamental. Um órgão supervisor não substitui automaticamente o gestor da autarquia. O DETRAN possui administração própria, ordenadores, responsabilidades específicas. Logo, não podemos transferir para a SEGOV cada ato praticado pelo órgão supervisionado. Isso seria juridicamente temerário.
O que podemos cobrar é: o conteúdo da supervisão que a lei atribuiu à secretaria.
O que ela recebe? O que examina? O que recomenda? O que cobra? O que documenta?
Blindagem de leitura
Esta reportagem não afirma que a SEGOV tenha ficado sem controle interno até julho de 2026. Afirma que a unidade formal identificada no levantamento foi instituída naquela data. Não afirma que o grupo de trabalho anterior nada tenha produzido. Afirma que relatórios públicos não foram localizados.
Não afirma que a SEGOV tenha deixado de prestar contas ao TCE. Afirma que a conta própria da UG 011120 não foi localizada na tabela consultada. Não afirma que a SEGOV não possua CNPJ.
Afirma que o CNPJ próprio não foi localizado nas bases examinadas e que a página oficial exibe número atribuído à SECOM. Não afirma que a secretaria seja responsável pelos R$ 2,45 bilhões movimentados pelo DETRAN.
Não afirma que tenha ordenado os cerca de R$ 453 milhões em novas contratações mencionados no dossiê. Não afirma omissão na supervisão. Não afirma falha de fiscalização sem conhecer os instrumentos concretos de acompanhamento.
Não transforma supervisão em responsabilidade automática pelo ato do supervisionado.
Perguntar não ofende
Quem supervisiona também precisa mostrar como supervisiona
Qual é o CNPJ atualmente vinculado à UG 011120?
Por que a página oficial da SEGOV exibe o CNPJ atribuído à SECOM?
Qual estrutura exercia as funções de controle interno da secretaria antes da Portaria 015/2026?
O grupo de trabalho existente desde 2023 produziu relatórios?
Quantos?
Onde estão?
Quais eram suas atribuições?
A prestação de contas da UG 011120 referente a 2024 foi apresentada ao TCE?
Foi consolidada com outra unidade?
Já foi autuada?
Em qual processo?
Como a SEGOV exerce concretamente a supervisão do DETRAN?
Recebe relatórios periódicos?
Acompanha metas?
Avalia contratos?
Examina indicadores?
Emite recomendações?
Produz relatórios de supervisão?
Houve alguma manifestação da SEGOV sobre as contratações realizadas pelo DETRAN em 2024 e 2025?
E, principalmente: Qual documento permite ao cidadão ver o supervisor supervisionando?
Fechamento
Quem segura a lupa também precisa passar por ela
A administração pública cria cadeias de responsabilidade por uma razão simples: ninguém deve controlar sozinho aquilo que faz. Há gestor. controle interno, controle externo, supervisão, prestação de contas. No caso da SEGOV, a lei colocou sob sua supervisão uma autarquia de enorme dimensão: o DETRAN.
Isso não transforma a secretaria em autora de cada contrato da autarquia.
Não transforma o secretário em ordenador das despesas do órgão supervisionado.
E não permite jogar sobre a SEGOV qualquer irregularidade que eventualmente venha a ser encontrada no DETRAN.
Mas supervisão precisa significar alguma coisa concreta. Um relatório, uma análise, uma meta, uma recomendação, uma cobrança, um acompanhamento, algum documento que permita responder: O que o supervisor fez?
Ao procurar a própria trilha institucional da SEGOV, aparecem perguntas. A unidade formal de controle interno identificada foi criada em julho de 2026. Os relatórios públicos do grupo de trabalho anterior não foram localizados. A conta própria da UG não apareceu na tabela do TCE consultada. O CNPJ próprio não foi localizado nas bases pesquisadas. E a página oficial apresenta O CNPJ de outra secretaria.
Pode haver uma explicação perfeitamente burocrática para cada item, provavelmente alguns terão explicações simples. Ótimo. Que sejam documentadas, porque uma secretaria encarregada de supervisionar uma autarquia bilionária não precisa ser perfeita. Precisa ser rastreável.
Então o paradoxo desta reportagem cabe numa única frase: a SEGOV recebeu a lupa para olhar o DETRAN. agora falta mostrar ao cidadão onde está a lupa que olha a SEGOV. Não para presumir culpa, não para fabricar irregularidade, mas porque quem supervisiona bilhões não pode ser difícil de supervisionar.
Esta reportagem termina onde terminam os documentos. Onde há documento, esta reportagem afirma. Onde há apenas sinal, identifica-o como sinal. E onde a prova termina, termina também a conclusão.
Fontes primárias e documentais
A reportagem utiliza a Lei 6.225/2023, que transferiu a supervisão do DETRAN à SEGOV; a execução orçamentária da UG 011120; atos publicados no Diário Oficial; a Portaria 015/2026; a tabela de contas anuais do TCE-AM examinada; a página oficial da SEGOV e as consultas cadastrais descritas no dossiê.
O arquivo registra como constatações de pesquisa a não localização do CNPJ próprio nas bases consultadas e da entrada da UG 011120 na tabela de contas examinada, além da exibição, na página oficial, do CNPJ atribuído à SECOM.
Regras de ouro
Supervisão ≠ gestão direta. Órgão supervisionado ≠ orçamento do supervisor. Contrato do DETRAN ≠ contrato da SEGOV. Supervisão ≠ responsabilidade automática por cada ato da autarquia. Controle interno formalizado em 2026 ≠ ausência comprovada de controle anterior. Relatório não localizado ≠ relatório inexistente.
Conta não localizada na tabela consultada ≠ prestação de contas inexistente. CNPJ não localizado ≠ CNPJ inexistente. CNPJ errado no site ≠ irregularidade cadastral comprovada da UG.
Coincidência temporal entre supervisão e contratações ≠ participação da supervisora nessas contratações.
E a regra central: quem recebe poder de supervisão não responde automaticamente por tudo o que o supervisionado faz — mas precisa conseguir mostrar como exerceu o poder que recebeu.
NOTA — SEGOV supervisiona o DETRAN, mas controle interno formal só aparece em 2026 e site exibe CNPJ atribuído à SECOM.
RESUMO — Lacunas não provam ausência de controle; questão é mostrar como a SEGOV fiscaliza o DETRAN e como ela própria presta contas.










