

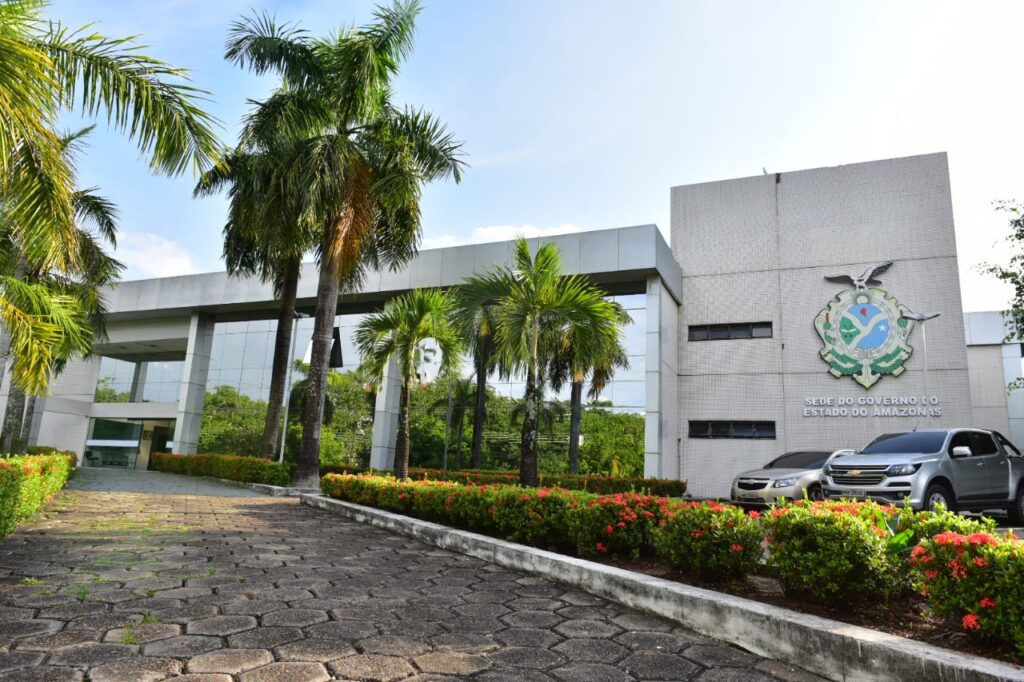
de R$ 1,46 bilhão do Governo do Amazonas com
o Banco do Brasil
Decisão liminar inédita aponta falhas graves na finalidade da captação,
contradições em declarações oficiais, abandono de certame mais vantajoso e risco
intergeracional nas contas públicas do Estado.
POR: REDAÇÃO ESPECIAL DE ECONOMIA DATA: 1 DE SETEMBRO DE 2026 LOCAL: MANAUS / AM
MANAUS — Em uma decisão contundente que sacode os bastidores da política e da
economia do Amazonas, a 3ª Vara Federal Cível da Seção Judiciária do Amazonas
deferiu, nesta terça-feira (1), tutela de urgência para suspender todos os atos
tendentes à formalização da operação de crédito interna denominada PROHABCAP
2025 e 2026 II [cite: 1]. O contrato, estimado em astronômicos R$ 1,462 bilhão, seria
celebrado entre o Governo do Estado e o Banco do Brasil S.A., com garantia da
União [cite: 1].
A medida cautelar, assinada pelo juiz federal Ricardo A. Campolina de Sales, atinge em cheio a
articulação financeira conduzida pelo Executivo estadual e estabelece uma multa diária de R$ 200 mil
em caso de descumprimento [cite: 1]. Além de proibir a assinatura do financiamento e a concessão da
garantia federal, a decisão determina o bloqueio imediato de eventuais desembolsos caso o contrato
já tenha sido firmado às pressas [cite: 1].
O IMBRÓGLIO JURÍDICO E OS INDÍCIOS DE DESVIO DE FINALIDADE
A ação popular que deu origem ao travamento do empréstimo foi ajuizada pelo advogado Carlos
Miqueias Soares Brandão em causa própria [cite: 1]. O autor não questionou a conveniência abstrata
do endividamento nem os índices frios de enquadramento fiscal certificados por órgãos de controle,
mas sim a legalidade substancial do ato [cite: 1].
O magistrado acolheu os argumentos centrais da petição inicial ao apontar que os pareceres técnicos
emitidos até o momento limitaram-se a análises quantitativas de endividamento (como o
comprometimento da Receita Corrente Líquida), falhando completamente em examinar o mérito e a
finalidade real para a qual os recursos seriam aplicados [cite: 1].
Jornal Estado & Justiça — Edição Especial Página 1 de 3Ponto crítico: O parecer técnico da Secretaria de Fazenda (SEFAZ) passou por três versões sucessivas
em apenas dezenove dias de julho de 2026. Na última versão, uma rubrica de R$ 310 milhões
originalmente destinada à amortização de dívidas desapareceu milagrosamente, sendo realocada de
forma integral e exata para o FIDEAM (Fundo de Fomento ao Turismo, Infraestrutura, Serviços e
Indústria do Amazonas) [cite: 1].
Essa “mágica contábil”, segundo a decisão judicial, veio acompanhada de flagrante contradição
institucional. Enquanto o ofício enviado pelo governo à Secretaria do Tesouro Nacional (STN) negava
qualquer destinação dos recursos para abatimento de dívidas, o próprio Chefe do Poder Executivo
estadual declarou publicamente em entrevista a um veículo de imprensa que o empréstimo servia
justamente para “renegociar dívidas” e gerar uma folga mensal de caixa de cerca de R$ 30 milhões
para custear despesas correntes, como pagamento de médicos [cite: 1]. A prática, caso confirmada,
violaria frontalmente o art. 35 da Lei de Responsabilidade Fiscal (LRF).
ECONOMIA VIOLADA: O ABANDONO DA CAIXA ECONÔMICA FEDERAL
Outro flanco duramente criticado pela Justiça Federal foi a evidente antieconomicidade da operação
[cite: 1]. A investigação revelou que, apenas três meses antes da investida junto ao Banco do Brasil, o
próprio Governo do Amazonas havia submetido uma operação de crédito idêntica a um
procedimento competitivo (Edital nº 001/2026/SEFAZ-AM). Na ocasião, a Caixa Econômica Federal
sagrou-se vencedora com uma proposta muito mais barata (taxa de 105,2318% do CDI) [cite: 1].
Sem justificativa técnica plausível, o certame foi ignorado, o Secretário de Fazenda que presidiu a
comissão foi exonerado logo no dia seguinte à posse do atual governador, e a operação foi direcionada
diretamente ao Banco do Brasil a custos substancialmente superiores — cobrando CDI acrescido de
sobretaxa efetiva de 1,20% ao ano e uma tarifa de estruturação de 0,70%, gerando um sobrecusto
estimado entre R$ 37 milhões e R$ 60 milhões para os cofres públicos [cite: 1].
“A pressa em contratar antes de 3 de setembro de 2026 — data em que se fecha a janela legal
para endividamento em ano eleitoral — não pode ser opuesta para justificar a liberação de
um ato que compromete as contas estaduais por uma década.”
TRECHO DA DECISÃO DA 3ª VARA FEDERAL CÍVEL
CRISE NA SAÚDE PÚBLICA E FRAGILIDADE DAS GARANTIAS
Um dos aspectos mais humanos e sociais destacados pelo juiz Ricardo Campolina envolve a total
desconexão entre o endividamento bilionário e a realidade vivida pela população amazonense. É fato
notório e amplamente denunciado por conselhos de medicina e sindicatos que a rede pública de
saúde do estado enfrenta atrasos crônicos — chegando a até oito meses — no pagamento de médicos e
empresas terceirizadas, justamente no período em que a operação de crédito era gestada [cite: 1].
Jornal Estado & Justiça — Edição Especial Página 2 de 3Para o magistrado, é um contrassenso jurídico e moral assumir um compromisso decenal de R$ 1,46
bilhão, com parcelas anuais de cerca de R$ 260 milhões, em favor de um ente que falha em honrar
obrigações correntes de menor vulto em serviços essenciais [cite: 1].
Além disso, a decisão alerta a própria União e o Banco do Brasil sobre a insegurança jurídica das
garantias. O contrato prevê como contragarantia a retenção de repasses constitucionais federais,
como o Fundo de Participação dos Estados (FPE). No entanto, o Supremo Tribunal Federal (STF) tem
jurisprudência pacificada (como na ADPF 664 e em decisões recentes do ministro Flávio Dino) no
sentido de proibir o bloqueio ou retenção de receitas vinculadas à saúde quando isso comprometer a
continuidade de serviços públicos essenciais [cite: 1]. A garantia federal, portanto, corre sério risco de
se tornar inexequível na prática [cite: 1].
FATO SUPERVENIENTE: CONFISSÃO DE APERTO FISCAL E
INCONSTITUCIONALIDADE
A situação ganhou novos contornos com um fato superveniente juntado ao processo: a Mensagem nº
71/2026, enviada pelo Executivo estadual à Assembleia Legislativa em regime de urgência, pedindo a
conversão do regime de ajuste fiscal (PAF para PAF-Transparência) [cite: 1]. Para o juiz, tal mensagem
consubstancia uma confissão formal de aperto e exaustão fiscal, o que invalida as premissas do
parecer favorável emitido pela Secretaria do Tesouro Nacional e exige uma reavaliação profunda do
chamado “Espaço Fiscal” do estado [cite: 1].
No plano constitucional, o magistrado foi além e reconheceu, de forma incidental, a plausibilidade de
inconstitucionalidade material e formal da **Lei Estadual nº 8.240/2026** [cite: 1]. Sancionada
exatamente no dia seguinte à posse do atual governador, a lei reduziu salvaguardas legais e abriu
margem para garantias genéricas (“outras garantias admitidas em direito”), em ofensa às normas
gerais de finanças públicas da União e aos princípios da moralidade e impessoalidade [cite: 1].
PRÓXIMOS PASSOS
Com a liminar mantida, a operação permanece travada. O Estado do Amazonas, a União e o Banco do
Brasil foram intimados a prestar esclarecimentos detalhados em prazos legais rigorosos — incluindo
justificativas sobre os atrasos na saúde, o real impacto da mudança no regime fiscal e as razões
aritméticas para a mutação do parecer técnico [cite: 1]. O Banco Central do Brasil, por sua vez, foi
excluído do polo passivo da ação por ter atuação meramente estatística posterior à contratação [cite:
1].










