

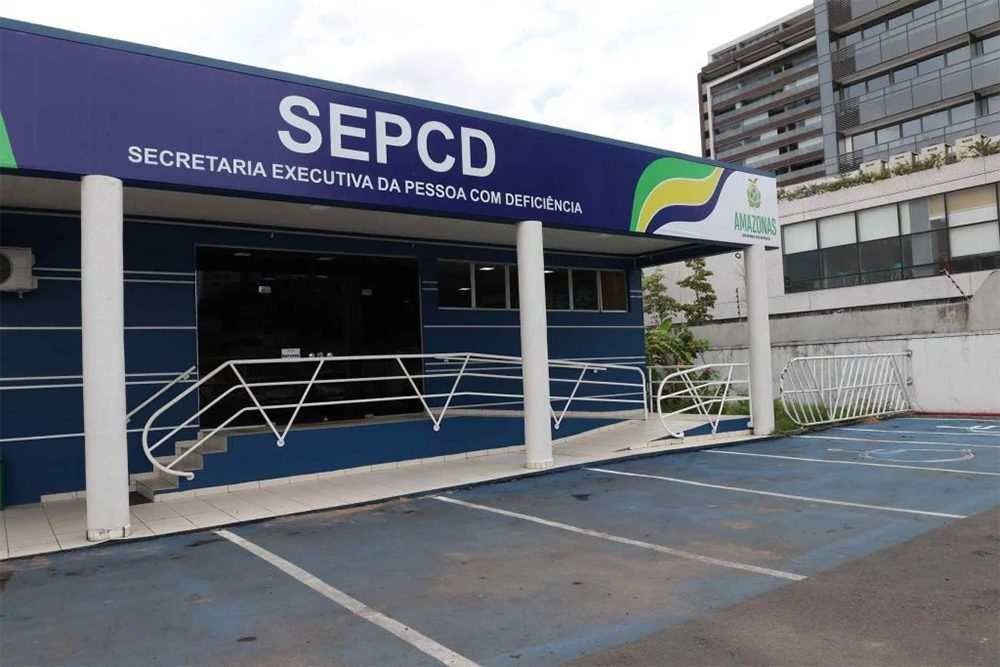
FEAPD registra execução zero por 9 anos, enquanto contratos milionários somam 62% dos empenhos da SEPCD
MANAUS — Existe, tem unidade gestora, tem balanço, teve ordenador de despesa designado no Diário Oficial, foi criado para financiar políticas destinadas às pessoas com deficiência. Só faltou uma coisa: dinheiro executado pelo próprio fundo.
Os registros oficiais examinados pela Real Time AM mostram que o Fundo Estadual de Apoio à Pessoa com Deficiência — FEAPD — apresenta execução orçamentária zero em todos os exercícios pesquisados entre 2018 e 2026. Não é zero em determinado programa, não é zero em determinado ano, é zero em toda a série examinada.
Ao mesmo tempo, os documentos mostram que a Secretaria de Estado dos Direitos da Pessoa com Deficiência — SEPCD — empenhou R$ 55,2 milhões em seus dois primeiros anos, dos quais aproximadamente R$ 34,2 milhões — 62% — foram destinados à AADESAM, por meio de contratos de gestão.
Nenhum desses fatos, isoladamente, demonstra irregularidade, mas, colocados lado a lado, produzem uma pergunta que o orçamento público precisa responder: SE EXISTE UM FUNDO PARA FINANCIAR ESSA POLÍTICA, POR QUE ELE NÃO MOVIMENTOU UM CENTAVO?
O FUNDO EXISTE — E NÃO ESTÁ ABANDONADO NO PAPEL
O primeiro cuidado desta reportagem é afastar uma interpretação precipitada, o FEAPD não aparece apenas como referência perdida numa legislação antiga. Em julho de 2025, edições do Diário Oficial do Estado registraram a designação de seu ordenador de despesa. Balanços anuais do fundo continuam sendo publicados.
Ou seja: há sinais documentais de existência administrativa e contábil.
Entretanto, na execução orçamentária oficial pesquisada, considerando as unidades gestoras utilizadas no período — 021705, de 2018 a 2024, e 046701, em 2025 e 2026 —, o resultado permanece zero. É essa convivência entre existência formal e ausência de execução registrada que constitui o achado.
A reportagem não afirma que o fundo deveria necessariamente ter executado determinado valor, também não afirma que a ausência de execução seja ilegal. Pergunta algo anterior: para que manter um fundo formalmente estruturado se, durante toda a série examinada, nenhum recurso foi executado por ele?
O DINHEIRO, PORÉM, CIRCULOU
Se o FEAPD permaneceu zerado, a política pública destinada às pessoas com deficiência evidentemente não ficou sem movimentação financeira. O dinheiro percorreu outros instrumentos. A SEPCD foi criada recentemente. Seu CNPJ registra abertura em 11 de março de 2025. Nos dois exercícios examinados, a secretaria empenhou: R$ 55,2 milhões. Desse montante: R$ 34,2 MILHÕES FORAM DESTINADOS À AADESAM. O equivalente a aproximadamente: 62% DE TUDO O QUE A PASTA EMPENHOU.
Os recursos estão relacionados a dois contratos de gestão, um deles é o Contrato de Gestão nº 003/2024, denominado Amazonas Eficiente, originário da SEJUSC e posteriormente administrado pela nova secretaria, o outro é o Contrato de Gestão nº 001/2026, referente ao projeto Amazonas + Inclusivo.
Aqui, novamente, é necessário separar modalidade de suspeita. Contrato de gestão não é irregularidade, o próprio material examinado registra que a utilização desse modelo com a AADESAM está disseminada em diferentes áreas do Governo do Amazonas. A questão jornalística é outra: por que o instrumento criado especificamente para financiar a política da pessoa com deficiência permanece sem execução, enquanto a maior parcela dos empenhos da secretaria segue por contratos de gestão?
R$ 22,86 MILHÕES NUM NOVO CONTRATO
Em 2026, o novo contrato de gestão ganhou dimensão considerável. A Nota de Empenho 2026NE0000133 registra: R$ 22,86 MILHÕES. É o suporte financeiro identificado para o projeto Amazonas + Inclusivo. O próprio orçamento da secretaria também aumentou em 2025, foram aproximadamente: R$ 19 milhões empenhados. Em 2026: R$ 36,2 milhões. Portanto, no recorte do arquivo, o volume empenhado praticamente dobrou de um exercício para o outro.
Crescimento orçamentário não constitui problema, pode, ao contrário, representar ampliação de uma política pública necessária, o que permitirá avaliar isso são outros números: quantas pessoas foram atendidas? Quais serviços foram ampliados? Quais metas foram contratadas? Quais indicadores permitem comparar dinheiro empregado e resultado alcançado?
R$ 5 MILHÕES NA PRIMEIRA PARCELA
A execução oficial registra ainda que, em 30 de abril de 2026, foi paga a primeira parcela do Contrato de Gestão nº 001/2026: R$ 5 MILHÕES. O histórico identifica expressamente o projeto Amazonas + Inclusivo, o Plano de Trabalho nº 007055-SISCONV e o Parecer Técnico nº 066/2026-UCI/SEPCD.
Esses elementos precisam ser registrados porque contam a favor da existência de uma instrução administrativa: o pagamento não aparece na base simplesmente como um número sem referência; o histórico menciona plano de trabalho e parecer técnico.
A data também é um fato: 30 de abril de 2026. É ano eleitoral, e aqui termina aquilo que o documento permite afirmar. A proximidade temporal entre pagamento e calendário eleitoral não demonstra finalidade eleitoral, favorecimento, desvio ou utilização política dos recursos. Qualquer afirmação dessa natureza dependeria de prova própria.
Calendário é fato. Intenção exige prova.
UM CONTRATO HERDADO E NOVE ADITIVOS
Há ainda um segundo caminho financeiro. O Contrato de Gestão nº 003/2024, Amazonas Eficiente, foi originalmente celebrado no âmbito da SEJUSC e passou para a estrutura da SEPCD. O material registra que ele já alcançou o: 9º TERMO ADITIVO. Em 17 de março de 2026, houve pagamento integral de R$ 805 mil, identificado no histórico como referente justamente ao nono aditivo. Nove aditivos não significam nove irregularidades. Aditivos são instrumentos previstos no ordenamento jurídico quando observados os requisitos aplicáveis, mas a sucessão de alterações reforça a necessidade de perguntas documentais: o que mudou do contrato original até o nono aditivo? Prazo? Valor? Metas? Objeto? Cronograma? Plano de trabalho?
Sem a íntegra dos instrumentos, a simples contagem dos aditivos não responde.
28 CONTRATOS APARECEM, OS DA SEPCD, NÃO.
É neste ponto que a questão da transparência ganha força. Na varredura registrada em 21 de agosto de 2026, o Portal de Contratos do Governo do Amazonas apresentava 28 contratos de gestão da AADESAM com outros órgãos. Entretanto, segundo o levantamento: nenhum dos contratos de gestão da AADESAM com a SEPCD foi localizado nessa consulta. A formulação é importante.
Esta reportagem não afirma que os contratos não existam, eles são mencionados nos próprios históricos da execução e em extratos indicados no Diário Oficial. O que se afirma é precisamente aquilo que foi verificado: não foram localizados no Portal de Contratos na pesquisa registrada pelo levantamento. É uma diferença de poucas palavras e de enorme importância jurídica.
O FUNDO VAZIO NÃO PROVA IRREGULARIDADE
Também aqui convém evitar a conclusão fácil. A existência de um fundo com execução zero não demonstra, por si só, ilegalidade; a utilização de contratos de gestão não demonstra, por si só, irregularidade; a concentração de 62% dos empenhos em uma agência não demonstra, por si só, favorecimento; o pagamento de R$ 5 milhões em ano eleitoral não demonstra finalidade eleitoral; e a ausência dos contratos numa ferramenta pesquisada não demonstra que os instrumentos não existam. O achado documental é outro. Existe um fundo destinado à política da pessoa com deficiência, ele possui existência formal demonstrável e sua execução registrada permaneceu zerada durante nove anos.
Enquanto isso, a política pública movimentou dezenas de milhões de reais por outros instrumentos. É essa escolha administrativa que merece ser explicada.
PERGUNTAR NÃO OFENDE
Se o FEAPD existe para apoiar financeiramente a política da pessoa com deficiência, por que registrou execução zero entre 2018 e 2026?
Que função efetiva o fundo desempenhou nesse período?
Por que manter ordenador de despesa e publicar balanços de um fundo sem execução registrada?
Por que aproximadamente 62% dos empenhos da SEPCD foram destinados à AADESAM?
Quais metas e indicadores justificam os R$ 22,86 milhões do Contrato de Gestão nº 001/2026?
Quantas pessoas serão atendidas pelo Amazonas + Inclusivo?
Quais resultados foram alcançados pelo Amazonas Eficiente?
O que foi alterado ao longo de seus nove termos aditivos?
Onde estão as prestações de contas?
E por que os contratos de gestão da SEPCD não foram localizados no Portal de Contratos na consulta registrada pelo levantamento?
Essas são, essencialmente, as lacunas documentais identificadas pelo próprio dossiê.
FECHAMENTO
Talvez o número mais importante desta reportagem não seja R$ 34,2 milhões, nem R$ 22,86 milhões, nem mesmo os R$ 5 milhões pagos na primeira parcela do novo contrato, é ZERO.
Zero porque é o número que aparece, exercício após exercício, na execução do fundo criado justamente para apoiar financeiramente essa política pública. O dinheiro destinado à área existe; a secretaria existe; os projetos existem; os pagamentos existem; os contratos de gestão são citados nos registros oficiais. O que não aparece na série examinada é dinheiro executado pelo próprio FEAPD.
Isso pode ter uma explicação administrativa perfeitamente legítima, então que ela seja apresentada, porque transparência não exige que todo recurso percorra o mesmo caminho. Exige algo mais simples: que o cidadão consiga entender por que determinado caminho foi escolhido.
O fundo vazio não condena ninguém; o contrato de gestão não condena ninguém; o calendário eleitoral não condena ninguém. Mas R$ 55 milhões em política pública e nove anos de execução zero no fundo específico tornam a pergunta inevitável: afinal, para que serve o FEAPD?
Esta reportagem termina onde terminam os documentos. Onde há documento, esta reportagem afirma. Onde há apenas sinal, identifica-o como sinal. E onde a prova termina, termina também a conclusão.
FONTES PRIMÁRIAS
A apuração utiliza a execução orçamentária oficial das UGs 021705 e 046701, na qual o levantamento registra execução zero do FEAPD entre 2018 e 2026; edições 35.511 e 35.515 do Diário Oficial, relativas à designação de ordenador; e balanços anuais do fundo.
Também integram a base documental a NE 2026NE0000133, as NLs 2026NL0000056 e 2026NL0000081, os extratos dos Contratos de Gestão nº 003/2024 e 001/2026, os registros cadastrais da SEPCD e a consulta ao Portal de Contratos.
REGRAS DE OURO
Execução zero do FEAPD é fato extraído da série oficial examinada; não é sinônimo de ilegalidade. Contrato de gestão é instrumento administrativo; sua utilização não constitui irregularidade por definição.
Os 62% representam cálculo sobre os empenhos da SEPCD no período examinado.
A existência de nove aditivos não permite concluir, isoladamente, pela irregularidade do contrato. R$ 5 milhões pagos em ano eleitoral não demonstram finalidade eleitoral.
Data é fato; intenção exige prova.
Contrato não localizado no portal pesquisado não significa contrato inexistente. Ausência de documento localizado não será convertida em prova de ausência do fato.
Quando a fonte não apresentar determinada informação: “não consta da fonte examinada”. Quando uma busca não encontrar determinado instrumento: “não foi localizado nas bases consultadas”. Quando determinada etapa financeira não aparecer: “não há pagamento registrado na base consultada”. E quando houver mais de uma explicação possível: a reportagem não escolherá a mais grave.
BLINDAGEM DE LEITURA
A existência de pergunta jornalística não equivale à imputação de irregularidade. Esta reportagem não afirma desvio de recursos, favorecimento, finalidade eleitoral, ilegalidade dos contratos de gestão ou obrigação automática de execução financeira pelo FEAPD.
A reportagem registra a coexistência documental de dois fatos: execução zero do fundo no período pesquisado e movimentação de recursos da política pública por outros instrumentos. A explicação administrativa para essa opção deve ser buscada nos documentos e manifestações dos órgãos responsáveis.
Ausência de documento localizado não é tratada como prova de inexistência. Quando a fonte examinada não permite responder determinada questão, a lacuna permanece identificada como lacuna — e não convertida em conclusão.
NOTA — FEAPD registra nove anos sem execução, enquanto R$ 34,2 milhões da SEPCD foram destinados à AADESAM.
RESUMO — Fundo da pessoa com deficiência registra execução zero; contratos de gestão concentram 62% dos empenhos da nova secretaria.
Parte superior do formulário
Parte inferior do formulário










