

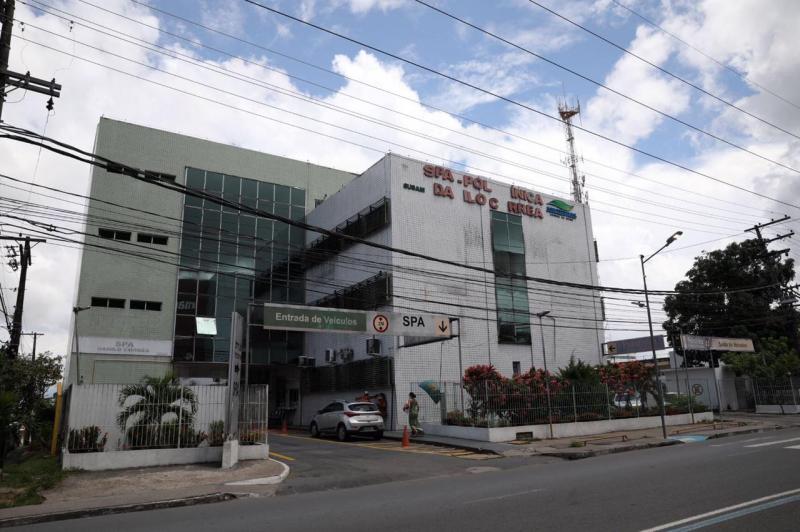
De R$ 49,8 milhões empenhados entre 2018 e 2026, R$ 35,5 milhões foram classificados em indenizações e despesas de exercícios anteriores
MANAUS — Indenização deveria ser exceção, Despesa de exercício anterior deveria olhar para trás. No SPA e Policlínica Dr. Danilo Corrêa, na Cidade Nova, as duas coisas adquiriram tamanho suficiente para dominar a fotografia financeira de nove anos. Entre 2018 e 2026, a unidade empenhou: R$ 49,8 MILHÕES. Desse total: R$ 35,5 MILHÕES foram classificados em duas vias: indenizações e restituições; e despesas de exercícios anteriores — DEA. Percentual: 71,2%. Ou, em linguagem simples: DE CADA R$ 10 EMPENHADOS, MAIS DE R$ 7 PASSARAM POR ESSAS DUAS RUBRICAS.
Isso prova irregularidade? NÃO. Mas produz uma pergunta difícil de ignorar: COMO MECANISMOS DESTINADOS A SITUAÇÕES ESPECÍFICAS GANHARAM TAMANHO TÃO GRANDE NA OPERAÇÃO FINANCEIRA DE UMA UNIDADE DE SAÚDE?
R$ 27,4 MILHÕES EM INDENIZAÇÕES
A primeira conta está na natureza: 33.90.93.01 — Indenizações e Restituições. Foram 473 NOTAS DE EMPENHO. Valor: R$ 27,4 MILHÕES. Além delas, aparecem R$ 7,8 MILHÕES classificados como: Despesas de Exercícios Anteriores. Somadas: R$ 35,5 MILHÕES. O número é extraordinário, mas precisamos fazer uma distinção fundamental.
INDENIZAÇÃO NÃO É SINÔNIMO DE ILEGALIDADE
A Administração pode ter de indenizar alguém, Pode reconhecer obrigação legitimamente constituída, Pode existir serviço efetivamente prestado que precise ser pago. E o Estado não pode simplesmente receber um bem ou serviço e, diante de problema na formalização, decidir: “Então não pago.”
Isso poderia produzir enriquecimento indevido da própria Administração, portanto: PAGAMENTO INDENIZATÓRIO NÃO É, POR SI SÓ, PROVA DE IRREGULARIDADE.
O problema jornalístico surge quando se pergunta: POR QUE ELE SE REPETE?
DEA TAMBÉM NÃO SIGNIFICA “DESPESA SEM CONTRATO”
Outro cuidado indispensável. Despesa de Exercícios Anteriores é uma classificação própria para determinadas obrigações relativas a exercícios passados. Logo: NÃO PODEMOS SOMAR TODA DEA À INDENIZAÇÃO E CHAMAR O RESULTADO DE “R$ 35,5 MILHÕES SEM CONTRATO”.
Os documentos não permitem essa conclusão automática, o que permitem afirmar é: R$ 27,4 milhões foram classificados como indenizações e restituições; R$ 7,8 milhões como despesas de exercícios anteriores; e as duas categorias representam: 71,2% DO TOTAL EMPENHADO PELA UNIDADE NO PERÍODO.
É precisamente essa proporção que precisa ser explicada.
E OS CONTRATOS?
Agora a fotografia fica mais interessante. Entre 2020 e 2026, o levantamento analisou 2.013 PAGAMENTOS. Quantos mencionam número de contrato em seu histórico? 33. Percentual: 1,6%. Valor desses 33 pagamentos: R$ 520,9 MIL. É possível então escrever: “98,4% dos pagamentos foram feitos sem contrato”? NÃO. Essa seria justamente a armadilha.
NÃO CITAR CONTRATO NO HISTÓRICO NÃO PROVA QUE O CONTRATO NÃO EXISTA
O número do instrumento pode estar: no processo administrativo; na nota fiscal; no termo de referência; na liquidação; em outro campo do sistema; em publicação no Diário Oficial; ou em outro repositório. Portanto, o dado correto é: APENAS 33 DOS 2.013 PAGAMENTOS EXAMINADOS CITAM NÚMERO DE CONTRATO NO HISTÓRICO CONSULTADO.
A ausência dessa referência dificulta a rastreabilidade, mas: NÃO AUTORIZA DECLARAR INEXISTÊNCIA CONTRATUAL.
Essa diferença será preservada em toda a série.
NO PORTAL, R$ 4,8 MILHÕES EM INSTRUMENTOS
O levantamento também consultou o Portal da Transparência. Os instrumentos publicados da unidade somam: R$ 4,8 MILHÕES. O estudo compara esse montante com a despesa executada e chega a uma proporção de: 9,6%. Novamente: não podemos pegar os outros 90,4% e carimbá-los como: “SEM CONTRATO”.
Valores de contratos e execução financeira podem obedecer a períodos, aditivos, classificações e universos diferentes. A conclusão segura é: A DOCUMENTAÇÃO CONTRATUAL PUBLICAMENTE LOCALIZADA NÃO PERMITE, SOZINHA, RECONSTRUIR TODA A EXECUÇÃO FINANCEIRA EXAMINADA.
E então aparece a peça que torna esta história ainda mais relevante.
DURANTE ANOS, O PRÓPRIO DIÁRIO OFICIAL FALOU EM “SEM COBERTURA CONTRATUAL”
Entre 2016 e 2021, a pesquisa localizou: 48 EXTRATOS DE TERMOS DE AJUSTE DE CONTAS — TACs publicados no Diário Oficial do Estado. Eles envolviam fornecedores de: gestão administrativa; alimentação hospitalar; material médico; e outros serviços. E utilizavam expressamente a fórmula: “SEM COBERTURA CONTRATUAL”.
Aqui a situação é diferente. Não estamos inferindo ausência de contrato a partir de um campo vazio. O PRÓPRIO INSTRUMENTO PUBLICADO RECONHECIA A AUSÊNCIA DE COBERTURA CONTRATUAL NAQUEL CASO.
Esse é um fato documental.
O TAC TEM UMA FUNÇÃO
Quando a Administração recebe uma prestação e existe uma obrigação legítima a ser satisfeita, instrumentos de reconhecimento e ajuste podem servir para formalizar o pagamento devido. Isso não significa que: TODO TAC SEJA IRREGULAR. Nem que: TODO PAGAMENTO INDENIZATÓRIO SEJA ILEGAL. A questão está na recorrência. Uma situação excepcional acontece uma vez. Pode acontecer novamente, mas quando o mecanismo reaparece: mês após mês; ano após ano; com serviços necessários à operação cotidiana da unidade, a pergunta deixa de ser: “O Estado deveria pagar o que recebeu?”
E passa a ser: POR QUE O SERVIÇO CHEGOU REPETIDAMENTE À ETAPA DO PAGAMENTO SEM QUE A FORMALIZAÇÃO ORDINÁRIA FOSSE RESOLVIDA ANTES?
ATÉ 2021, O DIÁRIO OFICIAL DEIXAVA UMA TRILHA
Os 48 TACs permitem acompanhar parte dessa história. Há publicação, fornecedor, valor, reconhecimento, há descrição da situação. O cidadão pode ao menos compreender: por que aquele pagamento estava sendo tratado de forma excepcional.
Então chega: 2022. E a trilha muda.
OS TACs DEIXAM DE APARECER. AS INDENIZAÇÕES, NÃO.
Segundo a pesquisa: nenhum TAC da unidade foi localizado no Diário Oficial entre 2022 e 2026. No mesmo período, entretanto, a despesa indenizatória alcançou: R$ 20,3 MILHÕES. Além disso: 72 pagamentos somando: R$ 2,3 MILHÕES continuam mencionando expressamente reconhecimento de dívida em seus históricos.
Aqui também não cometeremos o erro de escolher uma explicação sem prova.
“NÃO LOCALIZAMOS” NÃO SIGNIFICA “NÃO EXISTE”
Os TACs podem: ter recebido outra denominação; estar em processos administrativos; ter sido substituídos por outro instrumento; ter sido publicados de outra forma; ou não terem sido localizados pela metodologia da pesquisa.
Logo, não escreveremos: “Depois de 2022, a unidade deixou de formalizar os ajustes.” Os documentos não sustentam essa afirmação. Diremos: DE 2022 A 2026, A PESQUISA NÃO LOCALIZOU NO DIÁRIO OFICIAL NOVOS EXTRATOS DE TAC DA UNIDADE, EMBORA A DESPESA INDENIZATÓRIA TENHA CONTINUADO.
É fato. E basta.
R$ 20,3 MILHÕES DEPOIS QUE OS TACs DEIXARAM DE SER LOCALIZADOS
Esse é provavelmente o segundo maior número da matéria. Não estamos falando de resíduo, nem de algumas notas isoladas. São: R$ 20,3 MILHÕES em despesa indenizatória no período de 2022 a 2026. Se os instrumentos correspondentes existem: onde estão? Se receberam outra forma jurídica: qual? Se estão nos processos: quais processos? Se houve regularização contratual: quais contratos passaram a disciplinar os serviços? A Administração pode possuir todas essas respostas. A documentação examinada NÃO AS ENTREGA DE FORMA SUFICIENTE.
QUEM APARECE NESSE MODELO
A pesquisa identifica fornecedores recorrentes na operação do Danilo Corrêa. Entre eles: AC Gestão Empresarial; Nutribeni; R D; Invicta; e: R L Serviços. O estudo aponta ainda: 14 FORNECEDORES para os quais metade ou mais da despesa registrada está classificada em naturezas consideradas atípicas no levantamento.
Mas atenção: O FORNECEDOR NÃO DEFINE A CLASSIFICAÇÃO ORÇAMENTÁRIA DO ESTADO. E receber indenização não transforma uma empresa em responsável pelo problema administrativo que eventualmente tenha provocado a ausência ou interrupção da cobertura contratual.
Essa responsabilidade NÃO SERÁ PRESUMIDA.
O ESTADO RECEBEU O SERVIÇO? ENTÃO PODE HAVER OBRIGAÇÃO DE PAGAR.
Esse princípio precisa ficar cristalino para o leitor. Imagine alimentação hospitalar efetivamente entregue. Material médico recebido, serviço prestado, profissionais trabalhando. Se a Administração usufruiu da prestação e ela foi legitimamente reconhecida: NÃO PAGAR TAMBÉM PODE SER ILEGAL. É por isso que o centro desta reportagem não é: “Por que pagaram?” É: POR QUE FOI NECESSÁRIO PAGAR REPETIDAMENTE POR VIAS DE REGULARIZAÇÃO OU RECONHECIMENTO?
A diferença muda tudo.
O PROBLEMA PODE ESTAR ANTES DO PAGAMENTO
Quando uma despesa chega ao reconhecimento indenizatório, o pagamento pode ser apenas o último capítulo. A pergunta administrativa começa antes: o contrato terminou? a nova licitação atrasou? houve contratação emergencial? o serviço não podia parar? houve falha de planejamento? houve demora processual? existia cobertura por outro instrumento? por que a situação se repetiu?
Sem os processos administrativos completos NÃO SABEMOS. E não inventaremos a resposta.
SAÚDE NÃO PODE PARAR
Há ainda uma característica que precisa ser reconhecida. Estamos falando de uma unidade de saúde. Alimentação hospitalar não pode simplesmente desaparecer porque um contrato terminou. Material médico não pode esperar indefinidamente uma disputa administrativa. Serviços essenciais precisam continuar.
Isso pode explicar por que, diante de uma falha de formalização, a Administração termina obrigada a reconhecer e pagar aquilo que efetivamente recebeu. Mas exatamente porque o serviço NÃO PODE PARAR, o planejamento contratual deveria ser ainda mais rigoroso.
A previsibilidade é maior, não menor.
71,2% NÃO É UMA SENTENÇA. É UM SINAL ENORME.
A força desta investigação está nisso. Não precisamos escrever: “71% foi ilegal.” Não sabemos. Não precisamos escrever: “71% foi sem contrato.” A base não demonstra isso para todo o universo. Não precisamos escrever: “71% foi fraude.” Não existe prova disso.
Podemos escrever algo muito mais preciso: 71,2% DE TUDO O QUE A UNIDADE EMPENHOU EM NOVE ANOS ESTÁ CLASSIFICADO EM INDENIZAÇÕES/RESTITUIÇÕES E DESPESAS DE EXERCÍCIOS ANTERIORES.
E perguntar: POR QUÊ?
Esta reportagem não afirma que R$ 35,5 milhões tenham sido gastos ilegalmente. Não afirma que todos esses valores tenham sido pagos sem contrato. Não equipara automaticamente DEA a ausência contratual. Não afirma que todo pagamento indenizatório seja irregular.
Não afirma que 1,6% de pagamentos com número de contrato no histórico signifique que os outros 98,4% não possuíam instrumento. Não afirma que os contratos publicados no portal representem necessariamente todo o universo contratual da unidade. Não afirma que os TACs sejam ilegais por natureza. Não afirma que, depois de 2022, os TACs tenham deixado de existir.
Afirma apenas que: não foram localizados novos extratos na pesquisa do Diário Oficial realizada para o estudo. Não atribui aos fornecedores responsabilidade pela forma administrativa escolhida para o pagamento. E não questiona o direito de receber por prestação efetivamente realizada e legitimamente reconhecida.
O que os documentos mostram é: R$ 35,5 MILHÕES EM DUAS CATEGORIAS QUE SOMAM 71,2% DA DESPESA EMPENHADA; 48 TACs LOCALIZADOS ATÉ 2021, COM MENÇÃO EXPRESSA A “SEM COBERTURA CONTRATUAL”.
E: R$ 20,3 MILHÕES EM DESPESA INDENIZATÓRIA ENTRE 2022 E 2026, PERÍODO EM QUE NOVOS TACs NÃO FORAM LOCALIZADOS NA PESQUISA DO DOE.
Isso é o que sabemos, o restante PRECISA DOS PROCESSOS.
MAS SETE DE CADA DEZ REAIS PEDEM UMA EXPLICAÇÃO
Por que 71,2% DA DESPESA EMPENHADA foi classificada em indenizações/restituições e despesas de exercícios anteriores?
Dos R$ 27,4 MILHÕES EM INDENIZAÇÕES, quanto corresponde a serviços continuados?
Quanto corresponde a fornecimentos?
Quanto decorreu de interrupção ou ausência de cobertura contratual?
Quais contratos venceram?
Quando venceram?
Quais novos procedimentos foram iniciados antes desses vencimentos?
Por que houve 48 TACs ENTRE 2016 E 2021 fazendo referência a serviços “sem cobertura contratual”?
E depois de 2022, quais instrumentos sustentaram os reconhecimentos?
onde estão publicados?
quais processos correspondem aos R$ 20,3 milhões?
Dos 2.013 pagamentos examinados, por que apenas 33 mencionam número de contrato no histórico consultado?
Existe outro campo que faça essa vinculação?
Existe sistema no qual o cidadão consiga reconstruir: CONTRATO → SERVIÇO → LIQUIDAÇÃO → RECONHECIMENTO → PAGAMENTO?
E, principalmente: QUAL É O PLANO PARA IMPEDIR QUE UMA DESPESA PREVISÍVEL PRECISE SER REGULARIZADA DEPOIS?
Um pronto-socorro não fecha a porta porque o contrato venceu. Não deixa paciente sem alimentação porque a licitação atrasou. Não guarda o material médico porque o processo ainda está tramitando. A saúde exige continuidade.
E por isso: A CONTRATAÇÃO TAMBÉM PRECISA SER CONTÍNUA, PREVISÍVEL E RASTREÁVEL.
Entre 2018 e 2026, o Danilo Corrêa empenhou R$ 49,8 MILHÕES. Desses: R$ 35,5 MILHÕES foram classificados em indenizações/restituições e despesas de exercícios anteriores. 71,2%. Até 2021, o Diário Oficial permitia enxergar parte do problema com uma expressão particularmente clara: “SEM COBERTURA CONTRATUAL”.
Foram 48 TACs localizados pela pesquisa. Depois OS EXTRATOS DEIXARAM DE SER LOCALIZADOS, mas as indenizações continuaram. De 2022 a 2026: R$ 20,3 MILHÕES. É possível que os documentos estejam nos processos; talvez exista outro instrumento; provavelmente parte da despesa possua cobertura que não aparece no histórico financeiro. Quem sabe existam justificativas administrativas plenamente legítimas.
QUE OS DOCUMENTOS MOSTREM.
Porque o Estado não pode receber um serviço necessário e simplesmente deixar de pagar quem o prestou, mas existe uma pergunta anterior ao pagamento: POR QUE UMA DESPESA ESSENCIAL E PREVISÍVEL CHEGOU TANTAS VEZES À ETAPA DA REGULARIZAÇÃO? Se aconteceu uma vez: contingência. Se aconteceu novamente: problema a explicar. Se atravessou anos: JÁ NÃO BASTA EXPLICAR O PAGAMENTO. É PRECISO EXPLICAR O MODELO.
E quiçá seja essa a principal conclusão desta primeira reportagem. O extraordinário não está apenas nos R$ 35,5 milhões, está na proporção: SETE DE CADA DEZ REAIS. Uma unidade de saúde pode enfrentar emergências, pode ter de reconhecer dívidas, pode precisar indenizar serviços efetivamente recebidos. Tudo isso pode ser juridicamente explicável, mas quando a exceção ocupa 71,2% da fotografia financeira: A EXCEÇÃO JÁ É GRANDE DEMAIS PARA PASSAR SEM EXPLICAÇÃO.
FONTES PRIMÁRIAS E DOCUMENTAIS
A pesquisa utilizou registros do AFI/SEFAZ-AM da UG 017132, abrangendo 1.966 notas de empenho e 2.013 pagamentos, além do Diário Oficial do Estado e do Portal da Transparência. Os 48 extratos de TAC foram localizados em publicações do DOE entre 2016 e 2021.
A própria pesquisa ressalva que os dados apontam padrões que exigem verificação documental e não comprovam, por si sós, irregularidade.










