

Pagamentos de 2025 identificam contratos, notas fiscais e tombos de R$ 280,8 mil em bens; íntegra dos instrumentos não foi localizada nas fontes consultadas
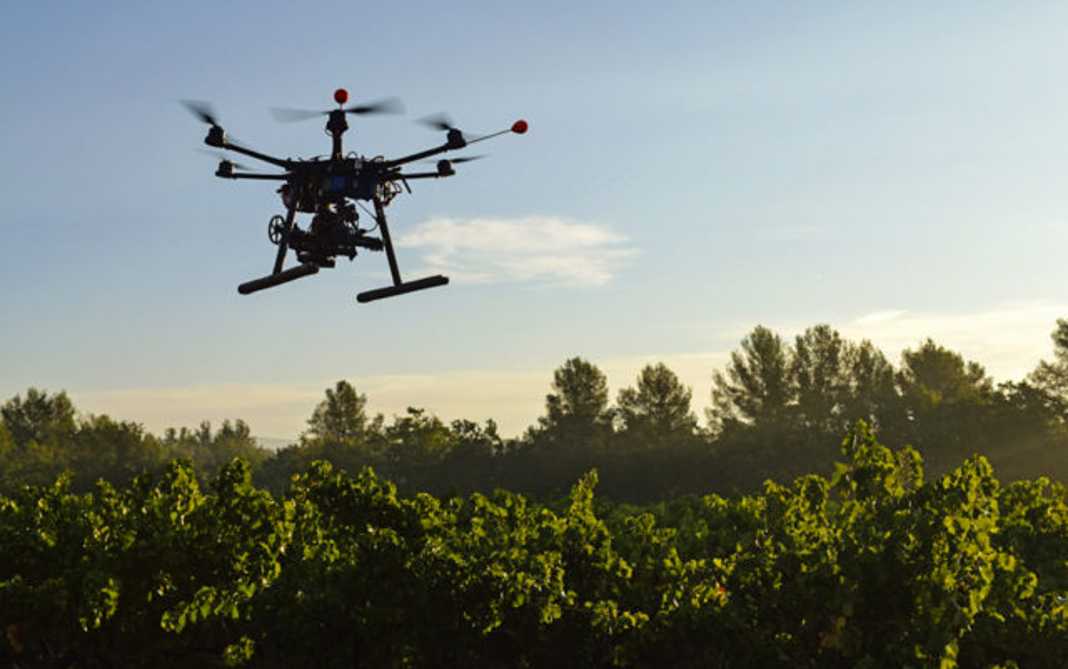
MANAUS — O contrato existe, não é suposição, é o próprio estado que diz. Em julho de 2025, o Fundo de Reserva para as Ações de Inteligência do Amazonas pagou R$ 167.400,00 pela aquisição de uma aeronave remotamente pilotada. O registro oficial identifica: DANFE nº 223; Termo de Recebimento nº 321096; tombos patrimoniais 149521 a 149523; e: CONTRATO Nº 002/2025-FRAINT.
No mesmo mês, outros R$ 98.000,00 foram pagos por um sistema de controle de acesso biométrico. Outra vez, o registro fornece detalhes: DANFE nº 967; Termo de Recebimento nº 320710; tombo patrimonial 149489; e: CONTRATO Nº 001/2025-FRAINT.
Há contrato, número. fornecedor indicado pelo nome na base, nota fiscal mencionada no texto livre, recebimento, tombamento, pagamento. Mas há uma pergunta elementar: onde estão publicados os contratos? Nas fontes públicas examinadas para a elaboração do dossiê não foram localizados.
O ano em que o fundo mudou
Durante os anos anteriores, segundo o levantamento, parte relevante da movimentação do fundo ocorria por adiantamentos a servidores para despesas classificadas nos próprios registros como de caráter sigiloso. Em 2025, o perfil mudou. Dos R$ 291.280,00 empenhados naquele exercício, R$ 280.880,00 foram destinados à aquisição de bens. Isso representa 96,4%.
Apenas R$ 10.400,00 permaneceram no formato anterior de adiantamentos. Segundo o arquivo, foi a primeira vez, nos nove exercícios analisados, que as aquisições de bens superaram os adiantamentos. O fundo passou a comprar e, ao comprar, começou a deixar um rastro documental diferente.
O drone de r$ 167 mil
A descrição oficial é precisa: “aquisição de aeronave remotamente pilotada”. Fornecedor, na grafia existente na base: A. B. DE ARAUJO. Valor: R$ 167.400,00. Instrumento mencionado: CONT. nº 002/2025-FRAINT. Além dele, aparecem: TDRM nº 005/2025-FRAINT; TPRM nº 004/2025-FRAINT; DANFE nº 223, de 11 de julho de 2025; TCR nº 321096; e os tombos: 149521 a 149523.
O registro é suficientemente detalhado para demonstrar que existia documentação administrativa relacionada à aquisição. O que ele não permite reconstruir é a contratação integral.
Qual foi a modalidade? Houve licitação? Contratação direta? Qual a justificativa do preço? Houve pesquisa de mercado? Quais especificações foram utilizadas? Qual foi o processo administrativo? Essas respostas não aparecem no material disponível desta unidade gestora.
O sistema biométrico de r$ 98 mil
A segunda aquisição é igualmente documentada no pagamento. Fornecedor: J F S suprimentos de informática ltda. Valor: R$ 98.000,00. Objeto: sistema de controle de acesso biométrico. Contrato: CT Nº 001/2025-FRAINT.
O registro também menciona DANFE, termo de recebimento e tombo patrimonial.
Novamente: o pagamento aponta para o contrato, mas a pesquisa documental descrita no dossiê não localizou a íntegra desse instrumento publicada.
Câmeras e cabos completam a conta
Há mais duas aquisições. A Nogueira e Menezes Ltda. EPP aparece associada a R$ 10.740 em câmeras de segurança, com referência à Carta CTR nº 001/2025-FRAINT e a uma sequência de 30 tombos patrimoniais. A Manaus Eletro Ltda. aparece com R$ 4.740 relativos a cabo elétrico. Total das quatro aquisições: R$ 280.880,00. Uma precisão: os 30 tombos relacionados às câmeras: não nos autorizam a afirmar que foram compradas exatamente 30 câmeras.
Eles demonstram 30 registros patrimoniais na faixa indicada pelo documento. O número de equipamentos precisa ser confirmado pelo instrumento de aquisição e pelos respectivos termos.
O paradoxo documental
Aqui está o ponto central. Não estamos diante de pagamentos absolutamente opacos. Ao contrário, os textos livres de 2025 são surpreendentemente detalhados. Eles informam: nota fiscal; termo de recebimento; tombo; identificação do bem; e número de contrato.
O próprio arquivo registra expressamente: CT Nº 001/2025-FRAINT e: CONT. Nº 002/2025-FRAINT. Portanto, seria incorreto publicar: “o fundo comprou sem contrato.” Os documentos dizem justamente o contrário.
A formulação correta é: o fundo comprou com instrumentos contratuais citados nos próprios pagamentos, mas a íntegra deles não foi localizada nas fontes públicas examinadas. Essa diferença de poucas palavras: é a diferença entre investigação e acusação sem prova.
Uma base que sabe, mas não organiza
O problema aumenta quando se observam os campos estruturados dos pagamentos. Nos 181 REGISTROS analisados entre 2020 e 2026, o arquivo encontrou: CPF/CNPJ do favorecido: 181 campos vazios; nota fiscal: 181 vazios; contrato: 181 vazios.
Quanto ao processo administrativo, somente um registro contém número válido segundo o levantamento; os demais estão vazios ou apresentam preenchimentos sem utilidade documental. E a base examinada não contém campo de modalidade licitatória. Isso produz uma situação curiosa. O dado existe no texto. Mas não está estruturado no campo destinado a encontrá-lo.
Em 2025, por exemplo, os números das DANFEs só puderam ser encontrados porque foram digitados no campo textual da descrição do pagamento. Não é possível, com o material disponível, determinar se isso decorre: de limitação da extração; de configuração do sistema; de falha de alimentação; ou de outra razão técnica.
Assim: não escolheremos uma explicação sem documento.
E o processo?
Outro dado merece atenção. Segundo o levantamento, nenhum dos 14 pagamentos registrados em 2024, 2025 e 2026 cita número de processo administrativo no campo examinado. Isso inclui os R$ 280.880 em aquisições de 2025. Mais uma vez, a distinção é indispensável: processo não localizado na base ≠ processo inexistente.
Os próprios contratos e termos mencionados nos pagamentos indicam que houve tramitação documental. O problema jornalístico é outro: a trilha não pode ser reconstruída integralmente a partir da base examinada.
OS MESMOS R$ 98 MIL APARECEM DUAS VEZES
O sistema biométrico oferece outro detalhe interessante. O valor de R$ 98.000,00 aparece inicialmente empenhado na ação 2122, subfunção Policiamento. Esse empenho foi anulado, depois, os mesmos R$ 98 mil foram empenhados na ação 2136, subfunção Informação e Inteligência. Ao final: o resultado líquido é r$ 98 mil. E existe apenas um pagamento registrado.
Portanto: não há duplicidade financeira demonstrada. O dinheiro não foi pago duas vezes segundo os registros examinados. O que houve foi uma mudança de classificação orçamentária precedida de anulação. Isso pode decorrer, por exemplo, de correção contábil. Mas o motivo específico: não aparece na base.
E somente o respectivo processo administrativo permitiria explicá-lo documentalmente.
2026: R$ 188 MIL AINDA SEM LIQUIDAÇÃO
No exercício seguinte, o fundo manteve o perfil de aquisição de equipamentos. Até agosto de 2026, três empenhos somavam: R$ 188.849,98. Distribuídos entre: A. B. de Araujo — R$ 123.000; Nogueira e Menezes — R$ 46.979,98; Leão e Xavier — R$ 18.870. Na posição de agosto: nenhum dos três estava liquidado.
Aqui a blindagem precisa ser absoluta. Estamos falando de 2026, exercício ainda em curso. Empenho sem liquidação em agosto não prova atraso; não prova ausência de entrega definitiva; inadimplência; irregularidade. Demonstra apenas que, naquela posição temporal, a etapa de liquidação ainda não estava registrada.
É: um dado para acompanhamento.
Não uma conclusão.
O sigilo não é o problema
Este ponto merece ser destacado. Estamos tratando de um fundo destinado a ações de inteligência, é evidente que determinadas informações podem exigir proteção. Operações, métodos, capacidades, emprego dos equipamentos, localização, estratégias, identidade de agentes em situações protegidas.
A reportagem não pede nada disso. Não é necessário saber onde o drone será utilizado para fiscalizar: quanto custou; quem forneceu; qual instrumento jurídico foi utilizado; qual foi o processo de contratação; e como a Administração demonstrou a regularidade da despesa.
Essa separação é essencial. transparência da compra não é publicidade da operação de inteligência.
Blindagem de leitura
Esta reportagem não afirma que as aquisições foram feitas sem contrato. Os próprios pagamentos citam instrumentos contratuais. Não afirma que os contratos não existam. Afirma que sua íntegra não foi localizada nas fontes públicas examinadas pelo dossiê. Não afirma que houve compra sem licitação. O material disponível não identifica a modalidade adotada. Não afirma que eventual contratação direta tenha sido irregular.
Não afirma superfaturamento. Não existe no material apresentado pesquisa de mercado suficiente para qualquer conclusão dessa natureza. Não afirma que o drone custou acima ou abaixo do preço de mercado.
Não afirma que os fornecedores sejam irregulares. Não há, neste dossiê, pesquisa societária suficiente para caracterizá-los além da grafia existente na base. Não afirma que os R$ 98 mil foram pagos duas vezes.
Não foram, segundo a execução examinada.
Não afirma que os R$ 188,8 mil de 2026 representem bens não entregues definitivamente. Apenas registra que, em agosto, os empenhos permaneciam sem liquidação. Não afirma que a ausência dos números de processo na base prove inexistência dos processos. E não confunde: sigilo operacional com rastreabilidade da compra pública.
Perguntar não ofende e o contrato já tem até número
Onde está a íntegra do CT Nº 001/2025-FRAINT?
Onde está o: CONT. Nº 002/2025-FRAINT?
E a Carta CTR nº 001/2025-FRAINT?
Quais processos administrativos deram origem às aquisições?
Qual modalidade de contratação foi utilizada em cada caso?
Se houve contratação direta, qual foi seu fundamento?
Como os preços foram pesquisados?
Como foi demonstrada a vantajosidade?
Quais documentos instruíram a escolha dos fornecedores?
Onde estão os respectivos instrumentos de recebimento?
Por que os campos estruturados de contrato, CNPJ e nota fiscal aparecem vazios nos 181 pagamentos examinados?
Trata-se de limitação da base disponibilizada?
De limitação da extração?
Ou de alimentação incompleta dos campos?
Por que os R$ 98 mil do sistema biométrico migraram da ação Policiamento para Informação e Inteligência?
E qual é a situação atual dos R$ 188.849,98 empenhados em 2026?
Nenhuma dessas perguntas exige revelar uma única operação de inteligência.
FECHAMENTO
O contrato que aparece sem aparecer. há algo especialmente curioso nesta história. O Estado não escondeu completamente o caminho. Pelo contrário, deixou pistas extremamente precisas. Escreveu: CONTRATO Nº 001/2025-FRAINT. Escreveu: CONTRATO Nº 002/2025-FRAINT. Registrou DANFE. Registrou recebimento. Registrou tombamento. Registrou fornecedor pelo nome. Registrou pagamento. O contrato aparece dentro do pagamento, o que a pesquisa descrita no dossiê não conseguiu localizar foi: O PRÓPRIO CONTRATO PUBLICADO.
Provavelmente esteja em outra base; exista publicação que não tenha sido alcançada pelas buscas realizadas; alguma peculiaridade legítima do regime de inteligência explique parte da restrição. Todas são possibilidades.
Nenhuma delas será convertida em fato sem documento, mas o paradoxo permanece. Porque uma coisa é proteger a utilização operacional de uma aeronave de inteligência, outra é tornar difícil ao cidadão reconstruir documentalmente: como o estado comprou a aeronave.
Uma coisa é proteger agentes, métodos e operações, outra é não permitir que uma base pública conecte adequadamente: pagamento; fornecedor; CNPJ; processo; contrato; nota fiscal.
E toda esta primeira matéria possa ser resumida numa pergunta muito mais simples do que o sistema que a produziu: se o próprio estado sabe o número do contrato, por que o cidadão não consegue encontrá-lo?
Sigilo pode ser necessário para proteger a inteligência. A falta de rastreabilidade não pode ser confundida com sigilo. Porque o segredo pode estar na missão. a conta continua sendo pública.
Esta reportagem termina onde terminam os documentos. Onde há documento, esta reportagem afirma. Onde há apenas sinal, identifica-o como sinal. E onde a prova termina, termina também a conclusão.
Fontes primárias e documentais
A matéria se apoia no recorte da UG 022701 no banco de execução orçamentária do AFI/SEFAZ-AM, abrangendo 2018 a 2026; nas notas de liquidação relativas às aquisições de 2025; nos empenhos correspondentes de 2025 e 2026; e na conferência dos campos estruturados dos 181 registros de pagamento. O próprio dossiê registra como não localizados, e não como inexistentes, os contratos, processos de contratação, pesquisas de preços, pareceres jurídicos e publicações correspondentes.
Regras de ouro
Contrato não localizado ≠ contrato inexistente. Processo não visível na base ≠ processo inexistente. Campo vazio ≠ documento inexistente. Sigilo operacional ≠ sigilo automático de toda a contratação. Empenho ≠ pagamento. Empenho sem liquidação durante exercício em curso ≠ não entrega definitiva. Anulação e novo empenho do mesmo valor ≠ pagamento em duplicidade. Ausência de modalidade na base ≠ ausência de licitação ou contratação legalmente fundamentada.
Preço sem comparação de mercado ≠ superfaturamento. E a regra central: o contrato pode proteger o que precisa ser sigiloso sem desaparecer da trilha do dinheiro público.
NOTA — Estado cita contratos de drone e biometria pagos pelo fundo de inteligência, mas instrumentos não foram localizados.
RESUMO — Pagamentos trazem contratos, notas fiscais e tombos; bases examinadas não permitem reconstruir integralmente as contratações.










