

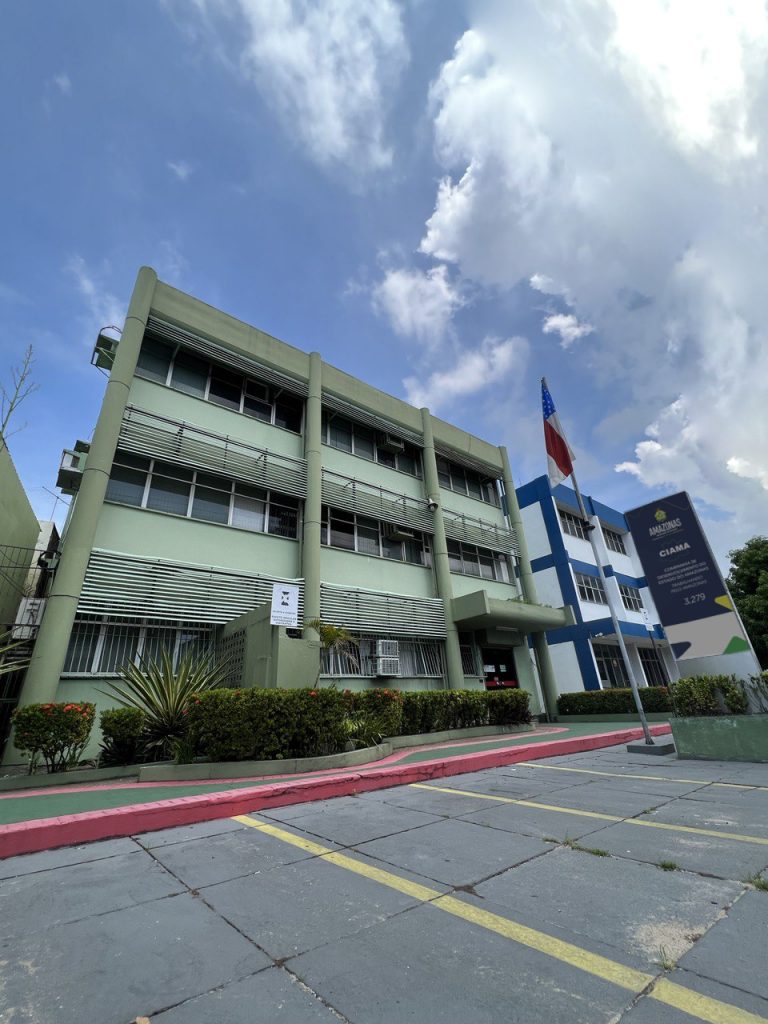
Aportes somam R$ 233,3 milhões na série examinada; aproximadamente 82% do total concentram-se em 2025 e 2026
MANAUS — Durante anos, a torneira pingou, depois, abriu. Os registros financeiros examinados mostram que a Companhia de Desenvolvimento do Estado do Amazonas — CIAMA — recebeu da SEDECTI aproximadamente R$ 233,3 MILHÕES. Mas o número mais revelador não é apenas o total, é quando o dinheiro chegou. Somente em 2025 e 2026, R$ 192 MILHÕES, ou aproximadamente 82% DE TODO O VALOR DA SÉRIE.
A concentração é objetiva, a motivação dela não consta dos números. E é exatamente essa fronteira que esta reportagem respeitará.
DE R$ 4 MILHÕES PARA R$ 115 MILHÕES
A curva financeira chama atenção pela velocidade. Nos primeiros registros examinados, os aportes aparecem em patamar muito inferior, depois crescem, até alcançar, segundo o levantamento: R$ 115 MILHÕES EM 2025. No exercício seguinte: R$ 77 MILHÕES EM 2026. Somados: R$ 192 milhões em menos de dois exercícios. O salto transforma os dois anos finais no centro financeiro de toda a relação SEDECTI–CIAMA examinada pelo dossiê.
Não é necessário chamar isso de irregular, é necessário explicar por que aconteceu.
CAPITALIZAÇÃO NÃO É CONTRATO DE SERVIÇO
Esta distinção é essencial. O dinheiro destinado à CIAMA não deve ser tratado automaticamente como se a SEDECTI tivesse comprado R$ 233 milhões em obras, serviços ou produtos da companhia, o material examinado identifica os repasses principalmente como aumento ou integralização de capital social. Ou seja, estamos diante de uma relação societária entre o Estado e uma empresa pública estadual. O Estado aporta capital, a companhia incorpora esses recursos ao seu patrimônio segundo os atos que autorizam cada operação. Portanto: aporte de capital não equivale a pagamento de contrato, e capitalização não significa automaticamente despesa final executada pela CIAMA.
Essa diferença será mantida do primeiro ao último parágrafo.
O QUE A CIAMA FEZ COM O DINHEIRO?
Essa é a pergunta seguinte — e ela não pode ser respondida simplesmente olhando os empenhos da SEDECTI. Depois que o capital ingressa na companhia, é preciso acompanhar outra trilha documental: balanços, demonstrações financeiras, atas societárias, aumentos de capital, projetos, contratos, investimentos e e eventual execução de obras ou serviços. Em outras palavras: o empenho mostra a porta de entrada, não mostra sozinho a porta de saída.
E é justamente aí que a transparência precisa continuar.
R$ 233 MILHÕES NÃO SÃO R$ 233 MILHÕES “GASTOS PELA CIAMA”
Esta é uma das nossas principais Regras de Ouro. Seria incorreto publicar: “CIAMA gastou R$ 233 milhões.”A documentação da SEDECTI não demonstra isso. Também seria inadequado afirmar: “SEDECTI contratou R$ 233 milhões da CIAMA.”O que os documentos sustentam é: a SEDECTI destinou aproximadamente R$ 233,3 milhões à CIAMA, em operações identificadas no dossiê principalmente como aportes de capital.
A aplicação posterior precisa ser comprovada na contabilidade e nos atos da própria companhia.
A ACELERAÇÃO É INEGÁVEL
Se a finalidade não pode ser presumida, a matemática pode ser descrita, e a matemática mostra uma mudança brusca de escala. O dossiê destaca que os aportes mais recentes são muito superiores aos observados anteriormente e concentra a maior parte da movimentação justamente no final da série. Isso permite perguntar: o que mudou? A CIAMA passou a executar mais projetos? Recebeu novas atribuições? Assumiu investimentos de maior escala? Houve recomposição patrimonial? Os aportes financiaram programas específicos? Qual necessidade de capital justificou a aceleração? Essas respostas precisam vir dos atos societários e financeiros correspondentes.
A curva mostra o fenômeno, não explica a causa.
E 2026 É ANO ELEITORAL
Sim. Esse dado cronológico existe, porém, aqui precisamos ser particularmente rigorosos. O crescimento dos aportes antecede e alcança 2026, ano das eleições gerais. Isso permite registrar a coincidência temporal, não permite afirmar. “o dinheiro foi aumentado por causa da eleição”.
“os aportes têm finalidade eleitoral”.O próprio dossiê faz essa ressalva metodológica: a proximidade com o calendário eleitoral não constitui prova de motivação eleitoral. Portanto, o calendário é contexto, a finalidade exige prova. E essa prova não consta das fontes examinadas.
DINHEIRO PÚBLICO NÃO PERDE O CPF QUANDO VIRA CAPITAL
A transformação de recursos orçamentários em capital de empresa estatal não extingue a obrigação de transparência, pelo contrário, quanto maior o aporte, maior a necessidade de permitir ao cidadão acompanhar: quanto entrou, por qual ato, para qual finalidade, como foi contabilizado, qual patrimônio foi formado, quais projetos receberam os recursos, e quais resultados foram entregues. A pergunta não é apenas “quanto a CIAMA recebeu?” Essa já tem resposta. A pergunta seguinte é: “o que os R$ 233,3 milhões produziram?”
BLINDAGEM DE LEITURA
Esta reportagem não afirma que os aportes realizados pela SEDECTI à CIAMA sejam irregulares. Não afirma que houve desvio, superfaturamento, favorecimento ou utilização eleitoral dos recursos. Também não equipara aporte de capital a contratação pública convencional.
Os valores examinados correspondem a transferências identificadas no material como operações de capitalização da companhia. A concentração de aproximadamente 82% dos recursos em 2025 e 2026 é um fato matemático da série analisada. Sua causa não será presumida.
A coincidência com o calendário eleitoral será tratada exclusivamente como contexto cronológico, e não como evidência de finalidade política ou eleitoral. Finalmente: valor recebido pela CIAMA não equivale automaticamente a valor gasto pela CIAMA. A execução posterior exige análise das fontes da própria companhia.
PERGUNTAR NÃO OFENDE
MAS R$ 233 MILHÕES PEDEM EXPLICAÇÃO
Por que os aportes à CIAMA cresceram tão rapidamente?
O que explica os R$ 115 milhões de 2025?
E os R$ 77 milhões de 2026?
Quais atos societários autorizaram cada aumento de capital?
Qual era a necessidade financeira demonstrada pela companhia?
Para quais projetos os recursos foram destinados?
Quanto já foi efetivamente aplicado?
Quanto permanece disponível?
Quais resultados foram entregues?
Os balanços da CIAMA permitem rastrear individualmente os aportes?
O crescimento decorreu de novas atribuições da companhia?
E a pergunta central: o que mudou para que aproximadamente 82% de todo o dinheiro da série chegasse justamente nos dois últimos anos examinados?
FECHAMENTO — A CURVA NÃO ACUSA, MAS EXIGE EXPLICAÇÃO.
R$ 233,3 milhões.
Esse é o tamanho aproximado da relação financeira identificada entre SEDECTI e CIAMA na série examinada, mas a história está dentro do número. Nos dois anos finais R$ 192 MILHÕES. Aproximadamente 82%. Isso não prova irregularidade, desperdício, uso eleitoral, não prova sequer que a concentração seja inadequada. Pode haver uma explicação técnica perfeitamente consistente: novos projetos, recomposição de capital, ampliação das atribuições, investimentos extraordinários, decisões societárias. Tudo isso é possível, mas há uma diferença entre uma explicação possível e uma explicação documentada.
Esta reportagem não preencherá esse espaço com suspeita, quem deve preenchê-lo são os documentos. Porque a matemática já fez a parte dela: mostrou que a torneira abriu. Agora falta a Administração explicar: por quê, para quê e o que foi entregue depois que ela abriu?
Esta reportagem termina onde terminam os documentos. Onde há documento, esta reportagem afirma. Onde há apenas sinal, identifica-o como sinal. E onde a prova termina, termina também a conclusão.
FONTES PRIMÁRIAS E DOCUMENTAIS
AFI/SEFAZ-AM — UG 016101, notas de empenho e registros financeiros relativos à CIAMA;
atos de aumento e integralização de capital identificados no levantamento;
Diário Oficial do Estado do Amazonas, atos societários e administrativos relacionados às operações;
documentação financeira e societária da CIAMA examinada no dossiê;
bases oficiais utilizadas para consolidação cronológica dos aportes.
REGRAS DE OURO
Aporte de capital não é contrato de prestação de serviço. Valor recebido pela CIAMA não significa valor integralmente gasto pela CIAMA. Capitalização de empresa pública não constitui, por si, irregularidade.
Concentração temporal dos aportes não prova finalidade eleitoral. Ano eleitoral é contexto cronológico, não prova de motivação.
Crescimento abrupto dos valores autoriza pergunta jornalística; não autoriza imputação. A aplicação final do recurso exige rastreamento na contabilidade e nos atos da própria companhia.
Quando determinada destinação não estiver demonstrada: “não consta da fonte examinada”. Quando documento não aparecer: “não foi localizado”. Quando a execução final não puder ser comprovada: “a base consultada não permite confirmar a aplicação final do recurso”.
CLÁUSULA METODOLÓGICA PADRONIZADA
A existência de pergunta jornalística não equivale à imputação de irregularidade. Quando duas ou mais explicações são possíveis, esta reportagem não escolhe a mais grave: apresenta o fato documentado, registra as hipóteses compatíveis com as fontes e aguarda os documentos capazes de resolvê-las.
Ausência de documento localizado não será tratada como prova de ausência do fato. O que não consta da fonte examinada será apresentado como lacuna documental — jamais convertido, por inferência, em certeza negativa.
NOTA — SEDECTI destinou R$ 233,3 mi à CIAMA; cerca de R$ 192 mi, ou 82% do total, concentram-se em 2025 e 2026.
RESUMO — Aportes à CIAMA dispararam no fim da série; concentração é comprovada, mas os documentos não demonstram motivação eleitoral.










