

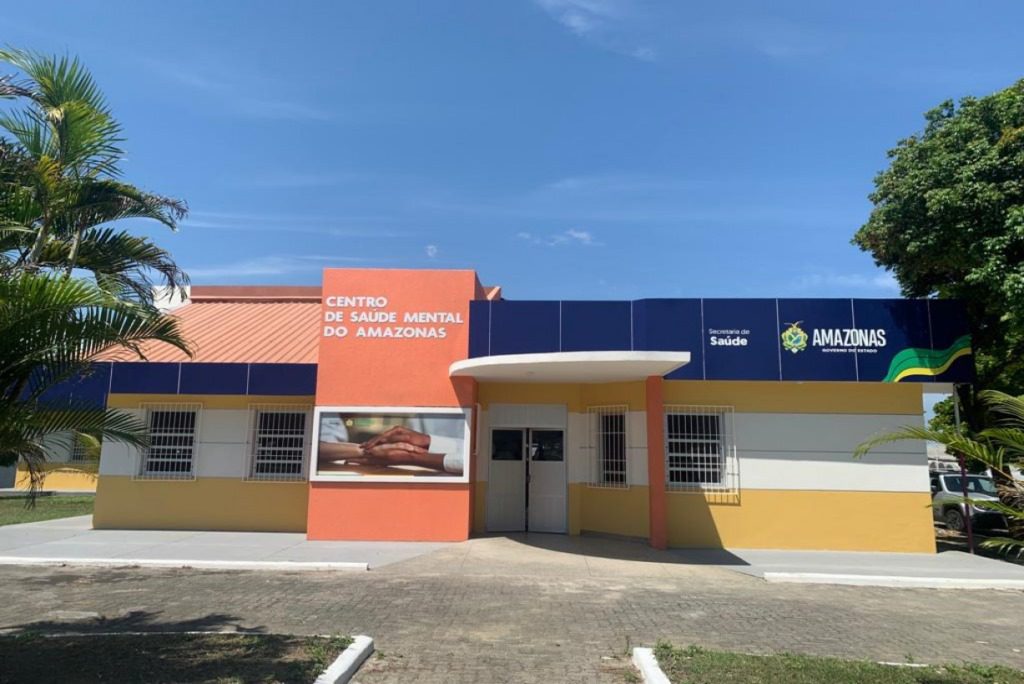
INVICTA e R L estão entre as maiores prestadoras da unidade; pesquisa não localizou contratos das empresas nas fontes oficiais consultadas
MANAUS — Alimentação de pacientes, apoio predial, serviços administrativos. Atividades que, pela própria natureza descrita nos registros, não parecem acontecimentos extraordinários na rotina de uma unidade de saúde. Mas parte substancial do dinheiro empenhado para duas das maiores prestadoras do Centro de Saúde Mental do Amazonas aparece numa classificação que chama atenção: INDENIZAÇÕES E RESTITUIÇÕES.
A INVICTA Serviços de Apoio a Edifícios e Fornecimento de Refeições acumulou: R$ 3,18 MILHÕES. Desse total: 81,2% foram classificados na natureza de despesa examinada como indenização. A R L Serviços de Apoio Administrativo acumulou: R$ 2 MILHÕES. Parcela classificada da mesma forma: 66,7%. Juntas: R$ 5,19 MILHÕES.
E há outro dado: A PESQUISA NÃO LOCALIZOU CONTRATO DE NENHUMA DAS DUAS NAS FONTES PÚBLICAS OFICIAIS CONSULTADAS. Isso significa que trabalharam sem contrato? NÃO PODEMOS AFIRMAR. Significa exatamente aquilo que está escrito: OS CONTRATOS NÃO FORAM LOCALIZADOS NAS FONTES EXAMINADAS.
A diferença entre as duas frases é a diferença entre suspeita e documento.
47 NOTAS DE UMA EMPRESA
Na INVICTA, o levantamento encontrou: 58 notas de empenho. Dessas: 47 estavam classificadas na natureza 3.3.90.93.01. Valor: R$ 2,59 MILHÕES. Na R L: 50 notas de empenho. Dessas: 37 aparecem sob a mesma natureza. Valor: R$ 1,34 MILHÃO. Uma ocorrência isolada pode ser excepcional, dezenas FORMAM UM PADRÃO CONTÁBIL.
Mas é aqui que precisamos impedir que o dado diga mais do que realmente sabe.
INDENIZAÇÃO NÃO É SINÔNIMO DE IRREGULARIDADE
A palavra pode soar suspeita para o leitor. Não deveria. Pagamento indenizatório PODE SER LEGÍTIMO. A Administração pode reconhecer obrigação correspondente a bem ou serviço efetivamente recebido mesmo quando existe problema ou ausência de cobertura contratual adequada, observados os requisitos legais e administrativos aplicáveis.
Do contrário, o Estado poderia receber: alimentação; limpeza; manutenção; serviço; ou mercadoria e simplesmente enriquecer às custas de quem forneceu. Portanto: O PROBLEMA NÃO É PAGAR AUTOMATICAMENTE. A investigação precisa saber: POR QUE FOI NECESSÁRIO PAGAR DESSA FORMA.
A RUBRICA TAMBÉM NÃO CONTA TODA A HISTÓRIA
O estudo-base associa a classificação 3.3.90.93.01 ao sinal de serviço prestado sem cobertura contratual. Nós seremos mais conservadores. A natureza contábil IDENTIFICA COMO A DESPESA FOI CLASSIFICADA.
Ela não reconstrói, sozinha: a origem da obrigação; a vigência de eventual instrumento; o motivo administrativo; o processo de reconhecimento; a entrega; o atesto; ou a responsabilidade por eventual ausência de cobertura. Logo: NÃO TRANSFORMAREMOS “INDENIZAÇÃO” EM “SERVIÇO SEM CONTRATO” POR PRESUNÇÃO.
Precisamos dos processos.
MAS A REPETIÇÃO MUDA A PERGUNTA
Uma indenização pode decorrer de situação excepcional, duas também. Quando uma mesma prestadora aparece 47 VEZES nessa classificação, e outra 37 VEZES, a pergunta deixa de ser sobre um episódio. Passa a ser sobre: GESTÃO.
Por que despesas relacionadas a atividades recorrentes foram classificadas tantas vezes dessa maneira? Havia contratos vigentes? Houve intervalos contratuais? Existiam termos de ajuste? Reconhecimentos administrativos? Emergências? Prorrogações? Falhas de planejamento? Ou existe outra explicação contábil para a classificação?
É isso que os processos precisam responder.
E OS CONTRATOS?
A investigação buscou os instrumentos no Portal da Transparência do Estado; e no Diário Oficial do Estado do Amazonas. Para INVICTA e R L: NÃO LOCALIZOU CONTRATO FORMAL IDENTIFICÁVEL. A frase termina aqui, não será convertida em: “As empresas não tinham contrato.” Porque uma busca negativa NÃO PROVA INEXISTÊNCIA ABSOLUTA.
Pode existir instrumento: em processo administrativo; em outra base; sob outra identificação; não indexado; não recuperado pela metodologia empregada; ou não disponibilizado nas fontes consultadas.
A lacuna pública permanece. Mas LACUNA DOCUMENTAL NÃO SERÁ CONVERTIDA EM FATO JURÍDICO NÃO DEMONSTRADO.
UM ÚNICO CONTRATO FOI LOCALIZADO PARA TODA A UNIDADE
Há um dado particularmente curioso no levantamento. Na pesquisa realizada no Portal da Transparência, foi localizado para toda a UG: UM ÚNICO CONTRATO FORMAL. Era: CT 1/2021. Contratada: Amazonas Distribuidora de Energia. Valor: R$ 225,9 MIL. Isso significa que o CESMAM só teve um contrato? NÃO. Significa que A BUSCA EMPREGADA LOCALIZOU APENAS UM NA FONTE INDICADA.
Aliás, a própria segunda pesquisa desta série identifica documentalmente o Contrato 01/2016 da BETA BRASIL e seus aditivos. Portanto, esse contraste nos ensina algo importante: PORTAL NÃO É SINÔNIMO DE UNIVERSO DOCUMENTAL.
E reforça porque nossa linguagem precisa ser precisa.
A INVICTA TEM AINDA R$ 597,5 MIL DE ANOS ANTERIORES
A investigação encontrou outra classificação relevante. Além das indenizações, a INVICTA acumulou: R$ 597,5 MIL reconhecidos como Despesas de Exercícios Anteriores — DEA em 2022, 2023, 2025 e 2026. Na R L, o padrão aparece em 2025 e 2026: R$ 171,6 MIL. DEA também não é sinônimo de ilegalidade, é mecanismo previsto para obrigações pertencentes a exercícios anteriores, nas hipóteses legalmente admitidas. Portanto: DÍVIDA DE EXERCÍCIO ANTERIOR NÃO É DÍVIDA ILEGAL.
Mas a recorrência produz uma pergunta legítima: POR QUE OBRIGAÇÕES RELACIONADAS A SERVIÇOS RECORRENTES ESTÃO SENDO RECONHECIDAS EM EXERCÍCIOS POSTERIORES?
INDENIZAÇÃO E DEA NÃO SÃO A MESMA COISA
Essa distinção precisa ser didática. Indenização e Restituição é uma classificação de despesa utilizada nas situações cabíveis. Despesa de Exercício Anterior diz respeito à competência temporal da obrigação reconhecida e paga em exercício posterior, observados seus requisitos.
Uma despesa pode envolver questões contratuais e orçamentárias diferentes. Logo: NÃO SOMAREMOS AS DUAS RUBRICAS PARA CRIAR ARTIFICIALMENTE UM “TOTAL SEM CONTRATO”.
Cada uma precisa ser compreendida dentro do processo que a originou.
DUAS PRESTADORAS, MAIS DE UM QUARTO DA DESPESA
INVICTA: R$ 3,18 milhões. R L: R$ 2 milhões. Total: R$ 5,19 MILHÕES. Segundo o levantamento, juntas respondem por MAIS DE UM QUARTO de toda a despesa empenhada pela unidade no período de nove anos examinado. Concentração em duas empresas é irregular? NÃO. Pode refletir simplesmente: contratos continuados; escala; especialização; necessidade permanente; ou duração dos serviços.
Não usaremos o percentual para insinuar favorecimento, ele serve para dimensionar outra coisa: A IMPORTÂNCIA DE SABER QUAL ERA A BASE DOCUMENTAL DE PAGAMENTOS TÃO RELEVANTES PARA A UNIDADE.
E HÁ UMA RAZÃO HUMANA PARA ESSA PERGUNTA
Os serviços descritos não são acessórios para uma unidade de saúde mental. Estamos falando de: alimentação; apoio predial; atividades administrativas. Serviços ligados ao funcionamento cotidiano da instituição. O próprio levantamento destaca que a unidade atende pacientes psiquiátricos. Por isso, esta reportagem não atacará A CONTINUIDADE DO SERVIÇO. Se houve prestação efetiva: O PRESTADOR TEM DIREITO A VER SUA OBRIGAÇÃO REGULARMENTE ANALISADA E, QUANDO DEVIDA, PAGA.
O problema investigativo é anterior: POR QUE A ADMINISTRAÇÃO CHEGOU REPETIDAMENTE À NECESSIDADE DE USAR ESSAS CLASSIFICAÇÕES?
O FORNECEDOR NÃO ORGANIZA O ORÇAMENTO DO ESTADO
Outro princípio importante. Não atribuímos automaticamente à INVICTA ou à R L responsabilidade pela natureza de despesa escolhida pela Administração. A classificação orçamentária É ATO DA GESTÃO PÚBLICA.
Da mesma maneira, eventual falha de planejamento, formalização ou publicidade não pode ser transferida ao particular sem prova de sua participação. Portanto: AS EMPRESAS NÃO SERÃO TRATADAS COMO RESPONSÁVEIS PELA RUBRICA EM QUE O ESTADO AS PAGOU.
O DOCUMENTO QUE FALTA É O QUE PODE EXPLICAR TUDO
Para cada pagamento indenizatório relevante deveria ser possível reconstruir documentalmente: qual serviço foi prestado; em qual período; qual obrigação o originou; qual preço foi reconhecido; como foi aferida a execução; quem atestou; por que se utilizou aquela classificação; e qual instrumento, se algum, disciplinava a relação.
Para DEA: qual exercício originou a obrigação; por que não foi processada tempestivamente; qual processo reconheceu a dívida; e qual documentação comprovou o direito do credor.
Sem isso: O NÚMERO EXISTE. A HISTÓRIA ADMINISTRATIVA DO NÚMERO FICA INCOMPLETA.
Esta reportagem não afirma que INVICTA ou R L tenham prestado serviços irregularmente. Não afirma que receberam valores indevidos. Não afirma superfaturamento. Não afirma dano ao erário. Não afirma favorecimento. Não afirma que os serviços não tenham sido executados. Não afirma que a unidade não possua contratos das empresas.
Afirma apenas que esses contratos não foram localizados nas fontes públicas oficiais examinadas pela pesquisa. Não trata pagamento indenizatório como ilegal por natureza. Não trata DEA como irregular por natureza. Não presume que toda despesa classificada como indenização decorra necessariamente de serviço sem cobertura contratual.
Não soma indenização e DEA para produzir artificialmente um montante “sem contrato”. Não atribui às empresas responsabilidade pela classificação contábil utilizada pela Administração. Não considera concentração financeira em duas prestadoras prova de favorecimento. O que os documentos demonstram é: INVICTA — R$ 3,18 MILHÕES. 81,2% NA NATUREZA INDENIZATÓRIA EXAMINADA. R L — R$ 2 MILHÕES. 66,7% NA MESMA NATUREZA. e, OS CONTRATOS DAS DUAS NÃO FORAM LOCALIZADOS NAS FONTES PÚBLICAS CONSULTADAS.
MAS 84 NOTAS DE INDENIZAÇÃO MERECEM UMA EXPLICAÇÃO
Quais processos administrativos sustentaram as 47 NOTAS DA INVICTA classificadas como indenização?
E as 37 DA R L?
Qual era o objeto de cada pagamento?
A quais períodos correspondiam?
Existiam contratos vigentes?
Se existiam: quais números?
quais vigências?
onde estão publicados?
Se não existiam: qual fundamento administrativo sustentou a continuidade dos serviços?
Quem reconheceu cada obrigação?
Quem atestou a execução?
Como os preços foram aferidos?
Por que a INVICTA acumulou: R$ 597,5 MIL EM DEA em quatro exercícios diferentes?
E a R L: R$ 171,6 MIL em 2025 e 2026?
Houve lacunas entre contratos?
Atraso de processamento?
Reconhecimento posterior?
Problema de planejamento?
Ou existe outra explicação?
A melhor resposta não será uma nota.
SERÃO OS PROCESSOS.
Uma indenização pode ser perfeitamente justificável. Uma despesa de exercício anterior também. O Direito Administrativo possui mecanismos justamente porque a realidade não cabe sempre dentro do calendário ideal. Serviço pode ter sido efetivamente prestado. Obrigação pode ser legítima, fornecedor pode ter direito a receber e O ESTADO NÃO PODE SE ENRIQUECER À CUSTA DE QUEM PRESTOU O QUE ERA DEVIDO.
Por isso, esta reportagem não questiona o direito de pagamento sem conhecer cada processo. Questiona outra coisa. A INVICTA aparece com 47 NOTAS classificadas como indenização. A R L: 37. Somadas: 84 NOTAS. E juntas movimentaram R$ 5,19 MILHÕES.
Não estamos mais diante de um lançamento perdido no meio de milhares, estamos diante de UM PADRÃO. Talvez cada pagamento esteja perfeitamente explicado. Então: MOSTREM-SE OS PROCESSOS. Talvez existissem contratos que a pesquisa não conseguiu encontrar. Então: IDENTIFIQUEM-SE OS INSTRUMENTOS. Talvez tenha havido intervalos contratuais inevitáveis. Então: EXPLIQUEM-SE AS DATAS. Talvez as DEAs tenham razões administrativas legítimas. Então: APRESENTEM-SE OS RECONHECIMENTOS.
Não é necessário chamar a indenização de fraude. Não é necessário chamar a DEA de irregularidade. Não é necessário acusar fornecedor algum. Porque o problema documental pode ser formulado numa pergunta muito mais difícil de contestar: POR QUE UMA FORMA EXCEPCIONAL DE PROCESSAR DESPESAS APARECE TANTAS VEZES EM SERVIÇOS RECORRENTES?
Se existe resposta: ELA ESTÁ NO PROCESSO.
E é exatamente lá que a transparência precisa permitir que o cidadão chegue.
FONTES PRIMÁRIAS E DOCUMENTAIS
A pesquisa classificou 1.170 notas de empenho da UG 017102, envolvendo 197 fornecedores entre 2018 e 2026, isolou as naturezas 3.3.90.93.01 e 3.3.90.92 e confrontou os maiores fornecedores com o Portal da Transparência e o Diário Oficial. O próprio método determina que aquilo que não foi localizado seja registrado como lacuna, e não presumido inexistente.
As fontes declaradas são a base consolidada de empenhos e execução orçamentária da UG 017102, edições do Diário Oficial, Portal da Transparência estadual e consulta pública de CNPJ.










