

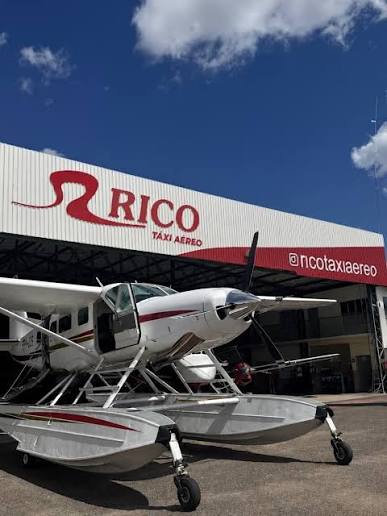
Uma única empresa soma R$ 297,49 milhões em empenhos entre 2018 e 2026; quatro contratos de aeronaves foram assinados em apenas 48 dias
MANAUS — Jato executivo, turboélice para 30 passageiros bimotor para 15, monomotor turbo-hélice.Em apenas 48 DIAS a Casa Militar do Amazonas assinou quatro contratos para locação de quatro tipos diferentes de aeronaves. Valor conjunto: R$ 58.804.346,40. Os quatro instrumentos foram celebrados com a mesma empresa: RICO Táxi Aéreo Ltda.
E isso é apenas parte da história. No registro estadual examinado, a empresa aparece em 18 contratos, que somam: R$ 128.359.955,04. Na execução orçamentária, entre 2018 e 2026, aparecem 320 notas de empenho, totalizando: R$ 297.486.686,69. E 752 ordens de pagamento somam: R$ 259.956.377,41.
Agora vem o número que transforma uma grande conta pública em uma grande pergunta pública. Quem consultar o Portal Nacional de Contratações Públicas — PNCP encontrará, segundo a coleta realizada para a pesquisa: 35 contratos. Valor global agregado informado no campo examinado: R$ 48.251,75. Não são R$ 48 milhões, são R$ 48 MIL.
A reportagem não precisa transformar essa diferença em acusação. Os próprios números já fazem barulho suficiente.
QUATRO AERONAVES EM 48 DIAS
A sequência começa em 5 de março de 2021. Contrato 2/2021, aeronave EMB-120/Brasília, turboélice bimotor, capacidade de até 30 passageiros. Valor: R$ 17.216.640. Vinte e cinco dias depois: 30 de março. Contrato 3/2021. Bimotor tipo Bandeirante, 15 passageiros. Valor: R$ 13.609.134. Depois: 8 de abril. Contrato 1/2021, jato executivo bimotor turbofan, mínimo de oito lugares. Valor: R$ 18.361.766,40. E finalmente: 22 de abril, Contrato 4/2021, Cessna Grand Caravan, monomotor turbo-hélice. Valor: R$ 9.616.806. Total: R$ 58.804.346,40.
Quatro instrumentos, quatro aeronaves distintas, uma empresa, pouco mais de seis semanas.
NÃO HÁ, SÓ POR ISSO, FRACIONAMENTO
Os objetos são diferentes, portanto: A EXISTÊNCIA DE QUATRO CONTRATOS NÃO PROVA FRACIONAMENTO DE UMA ÚNICA CONTRATAÇÃO. A própria pesquisa reconhece expressamente essa distinção. A questão jornalística é outra. Como se deu a escolha do fornecedor para cada aeronave? Houve competição? Quais preços foram pesquisados? Quais empresas estavam aptas a oferecer cada equipamento? Qual memória de cálculo definiu a quantidade de horas, disponibilidade e demais condições?
São essas respostas que permitem avaliar a contratação.
UMA EMPRESA CONCENTRA 18 CONTRATOS
A série histórica amplia a fotografia. Segundo o registro estadual examinado, a RICO possui 18 contratos com a Casa Militar. Valor registrado: R$ 128.359.955,04. Isso corresponde, segundo o levantamento, a 66,9% do valor contratado pela unidade no período analisado.
Concentração elevada significa favorecimento? NÃO. Uma empresa pode vencer repetidamente porque: tem capacidade técnica; possui aeronaves compatíveis; apresenta melhores propostas; atende às especificações; ou disputa um mercado com poucos operadores habilitados. Por isso: CONCENTRAÇÃO É UM DADO. FAVORECIMENTO EXIGE PROVA.
O que a concentração justifica é escrutínio. Quanto maior a dependência de um fornecedor, maior deve ser a capacidade do cidadão de reconstruir: como ele foi escolhido; quanto custou; quanto voou; quanto recebeu; e: qual foi a vantagem econômica para o Estado.
R$ 297 MILHÕES NÃO SÃO R$ 128 MILHÕES
É aqui que precisamos corrigir uma tentação interpretativa. O registro contratual apresenta: R$ 128,36 MILHÕES nos 18 contratos. A execução orçamentária registra: R$ 297,49 MILHÕES EMPENHADOS entre 2018 e 2026. E: R$ 259,96 MILHÕES PAGOS. A diferença é gigantesca. Mas ela não autoriza afirmar que a empresa recebeu além do que poderia receber pelos contratos. Por quê? Porque valor original de contrato não é necessariamente o valor financeiro acumulado de toda a relação contratual.
Pode haver: aditivos; prorrogações; apostilamentos; reajustes; novos instrumentos; obrigações reconhecidas posteriormente; ou diferenças de período e escopo entre as bases comparadas. A própria pesquisa não examinou os processos administrativos, memórias de cálculo e relatórios de voo necessários para essa conciliação. Assim: R$ 297,49 MILHÕES NÃO SERÃO CHAMADOS DE PAGAMENTO EXCEDENTE, serão tratados pelo que efetivamente são: o total de empenhos identificado em nome da empresa no recorte financeiro examinado.
E isso já basta para justificar uma pergunta: COMO OS R$ 297,49 MILHÕES SE CONCILIAM COM OS INSTRUMENTOS CONTRATUAIS?
O ANFÍBIO DE R$ 560 MIL VIROU UM CONTRATO MENSAL DE R$ 1,845 MILHÃO
Há outro número que chama atenção. Em 2020, a Casa Militar contratou uma aeronave anfíbia da RICO. Valor mensal registrado: R$ 560.500,00. Cinco anos depois, em novembro de 2025, outro contrato com a mesma empresa prevê aeronave de asa fixa, tipo anfíbio ou similar. Valor mensal registrado: ,00R$ 1.845.000. É 3,29 VEZES O VALOR MENSAL ANTERIOR.
Tentador seria escrever: “O preço do avião triplicou.” Mas não escreveremos. Porque os próprios objetos não são perfeitamente comparáveis. O instrumento de 2025 trabalha com modalidade de hora de voo, além de piloto, combustível e seguro total.
A pesquisa também registra essa diferença, então: NÃO HÁ BASE PARA AFIRMAR QUE O MESMO SERVIÇO FICOU 3,29 VEZES MAIS CARO.
Há base para perguntar: quantas horas foram contratadas? qual o preço por hora? qual aeronave efetivamente seria disponibilizada? qual memória de cálculo produziu R$ 1,845 milhão por mês?
Sem essas informações, comparação vira palpite, e palpite não entra nesta reportagem.
O CONTRATO DE R$ 17,2 MILHÕES E O FISCAL QUE NÃO APARECE
Entre os quatro instrumentos de 2021, há ainda uma peculiaridade. O CT 2/2021: R$ 17.216.640 não apresenta fiscal designado no registro oficial examinado. Os outros três apresentam dois fiscais cada. A diferença de palavras é fundamental. Não afirmamos: “O contrato não teve fiscal.” Afirmamos: O FISCAL NÃO ESTÁ IDENTIFICADO NO REGISTRO CONSULTADO.
Pode existir portaria de designação? PODE. Pode estar no processo? PODE. Pode não ter sido carregada naquele campo do sistema? PODE.
Então é esse documento que encerra a dúvida.
78,5% EM LOCOMOÇÃO
A concentração também aparece na natureza da despesa. Entre as notas com classificação identificada, duas rubricas de locomoção concentram: R$ 296.784.042,71. Isso corresponde a: 78,5% do montante considerado nesse recorte.
Só a rubrica de passagens e despesas com fretamento reúne: R$ 272.262.213,61. Novamente: isso não significa desperdício.
A Casa Militar possui atribuições que podem exigir deslocamentos e transporte aéreo. A proporção, entretanto, dimensiona a importância dessa despesa. Se quase quatro de cada cinco reais classificados nesse recorte estão relacionados à locomoção: A TRANSPARÊNCIA SOBRE A FROTA AÉREA DEIXA DE SER DETALHE, passa a ser parte central da prestação de contas.
E ENTÃO CHEGAMOS AOS R$ 48.251,75
Aqui está o ponto mais desconcertante da pesquisa. Para o período de 2023 a 2026, o sistema contratual do próprio Estado registra: 13 instrumentos somando: R$ 50.625.473,46. Já a coleta feita no PNCP encontrou 35 contratos cujo campo de valor global soma: R$ 48.251,75. Diferença entre os totais: R$ 50.577.221,71. Mais contratos, muito menos dinheiro e há um detalhe decisivo: OS CONTRATOS APARECEM NO PNCP.
Portanto, esta não será uma reportagem dizendo que eles simplesmente não foram publicados. O problema identificado é outro: o campo de valor global coletado no PNCP não reproduz os valores dos instrumentos registrados no sistema estadual.
A própria pesquisa é explícita sobre isso.
UM CONTRATO DE R$ 22 MILHÕES PODE PARECER UM CONTRATO DE MIL REAIS
É essa a consequência prática. Segundo o levantamento, contratos de grande valor e instrumentos muito menores tornam-se praticamente indistinguíveis para quem consulta apenas o total apresentado naquele campo. Dois contratos de aeronaves — CT 4/2025 e CT 2/2026 — valem, sozinhos: 688 VEZES tudo aquilo que a coleta do PNCP apresenta como valor contratado pela unidade.
Isso não demonstra que: a Casa Militar tenha necessariamente lançado o dado errado; o PNCP tenha necessariamente processado o dado errado; ou tenha existido intenção de ocultar valores.
Para descobrir a causa, seria necessário examinar o lançamento instrumento por instrumento e a forma como a informação foi transmitida e processada. O fato demonstrável é: AS DUAS FONTES OFICIAIS NÃO CONVERSAM.
O PROBLEMA NÃO TERMINA NO PNCP
No registro estadual há outras lacunas. Segundo a pesquisa: nenhuma das 7.299 notas de empenho examinadas apresenta fonte de recurso preenchida no campo consultado; e 6.456 delas — 88,4% — não apresentam natureza da despesa nesse registro.
Também aparece uma peculiaridade importante na identificação dos credores. A própria RICO surge em 560 ordens sem CNPJ preenchido; e em 192 ordens com CNPJ. Os valores precisam ser reunidos para reconstruir o mesmo credor. não são pagamentos anônimos, o nome do credor aparece, o problema é outro: A AUSÊNCIA DO IDENTIFICADOR DIFICULTA O CRUZAMENTO AUTOMÁTICO DAS BASES.
E numa Administração que movimenta centenas de milhões de reais: IDENTIDADE CONTÁBIL TAMBÉM É TRANSPARÊNCIA.
Esta reportagem não afirma que os contratos com a RICO sejam ilegais. Não afirma favorecimento. Não afirma cartel. Não afirma direcionamento. Não afirma superfaturamento. Não afirma que a diferença entre valor contratado e empenhado corresponda a pagamento excedente. Não afirma que a aeronave anfíbia tenha simplesmente “triplicado de preço”.
Não afirma que o CT 2/2021 tenha sido executado sem fiscalização. Não afirma que os contratos estejam ausentes do PNCP. Não afirma que a Casa Militar tenha deliberadamente informado R$ 48 mil no lugar de milhões. E não afirma que os campos vazios do sistema signifiquem inexistência dos documentos administrativos correspondentes.
O que a documentação demonstra é suficientemente relevante: HÁ CONCENTRAÇÃO CONTRATUAL. HÁ CENTENAS DE MILHÕES EM EXECUÇÃO FINANCEIRA. HÁ CAMPOS INCOMPLETOS NO REGISTRO ESTADUAL e, HÁ UMA DIFERENÇA EXTRAORDINÁRIA ENTRE OS VALORES EXIBIDOS NAS DUAS BASES OFICIAIS COMPARADAS.
MAS QUEM GASTA MILHÕES PRECISA CONSEGUIR EXPLICÁ-LOS
Por que quatro diferentes aeronaves foram contratadas com a mesma empresa em apenas 48 dias?
Quais procedimentos competitivos ou fundamentos de contratação sustentaram cada instrumento?
Quais pesquisas de preço demonstraram a vantagem econômica?
Como os R$ 297,49 MILHÕES EMPENHADOS se conciliam com os contratos e respectivas alterações registrados em nome da empresa?
Quantas horas de voo foram contratadas no CT 4/2025?
Qual o valor unitário da hora?
Qual memória de cálculo produziu o valor mensal de:
R$ 1,845 MILHÃO?
Onde está a designação do fiscal do CT 2/2021?
E principalmente: POR QUE O SISTEMA ESTADUAL REGISTRA R$ 50,63 MILHÕES EM INSTRUMENTOS DE 2023 A 2026 ENQUANTO O CAMPO DE VALOR COLETADO NO PNCP SOMA APENAS R$ 48.251,75?
Foi erro de lançamento?
Erro de integração?
Problema no campo utilizado?
Migração incompleta?
Critério diferente?
Se a explicação é técnica: QUE SEJA TECNICAMENTE DEMONSTRADA.
A Casa Militar precisa de aeronaves? Pode precisar. O Amazonas possui dimensões continentais, a logística é complexa. Há missões oficiais que exigem deslocamentos rápidos e nenhuma dessas características transforma a locação de aeronaves em irregularidade. Mas elas também não concedem aos contratos um salvo-conduto contra a transparência.
Em 48 dias, quatro aeronaves diferentes foram contratadas com uma única empresa: R$ 58,8 MILHÕES. No conjunto do registro estadual, são 18 contratos: R$ 128,36 MILHÕES. Na execução financeira de 2018 a 2026: R$ 297,49 MILHÕES EMPENHADOS. E R$ 259,96 MILHÕES PAGOS.
Nada disso, sozinho, prova irregularidade. Entretanto, quando o cidadão atravessa a ponte entre uma base oficial e outra, chega a uma realidade quase irreconhecível. No sistema estadual, os instrumentos de 2023 a 2026 somam: R$ 50,63 MILHÕES. No campo de valor global coletado do PNCP: R$ 48.251,75.
A diferença não é detalhe. Não é arredondamento. Não é centavo perdido depois da vírgula. É uma mudança de: ORDEM DE GRANDEZA.
Talvez exista uma explicação técnica simples; talvez sejam critérios distintos de alimentação; a integração entre sistemas esteja produzindo o resultado.; a origem esteja no preenchimento. Esta reportagem não escolherá uma hipótese porque ela parece conveniente. PEDIRÁ O DOCUMENTO. Porque transparência não é apenas colocar um contrato na internet, é permitir que o cidadão consiga entender: quem contratou; quem foi contratado; o que foi contratado; por quanto; quanto foi executado; e quanto foi pago.
Um portal que lista um contrato, mas apresenta um valor incompatível com o instrumento correspondente, entrega ao cidadão uma informação que precisa ser reconciliada. E, quando estamos falando de aviação e centenas de milhões de reais: R$ 48 MIL NÃO PODEM CONTAR SOZINHOS UMA HISTÓRIA DE R$ 50 MILHÕES. Nem R$ 128 milhões em contratos podem ser comparados levianamente a R$ 297 milhões em empenhos para produzir uma acusação. Os dois extremos seriam igualmente errados.
A função da investigação está no meio: ENCONTRAR A DIFERENÇA, MOSTRÁ-LA E EXIGIR QUE OS DOCUMENTOS A EXPLIQUEM. Aeronaves podem desaparecer no horizontem DINHEIRO PÚBLICO, NÃO.
FONTES PRIMÁRIAS E DOCUMENTAIS
A apuração original cruzou o SGC/SEFAZ-AM, a execução orçamentária e financeira do AFI/SEFAZ-AM, o PNCP e o cadastro do e-Compras.AM. A consulta contratual foi realizada em 21 de agosto de 2026; os dados financeiros foram extraídos em 5 e 6 de agosto; e a coleta do PNCP ocorreu em 21 de agosto.
Entre os instrumentos individualizados estão os contratos 1/2021, 2/2021, 3/2021, 4/2021, 5/2020, 4/2025 e 2/2026. O estudo ressalva que não foram examinados os processos administrativos, memórias de cálculo nem relatórios de voo, documentos indispensáveis para conclusões materiais sobre os achados.










